Zahlungsverzug tritt ein, wenn ein Schuldner seine fällige Zahlungsverpflichtung – die ihm durch den Erwerb einer Leistung oder Ware entstanden ist – nicht rechtzeitig erfüllt. Dies kann zu Kosten und im schlimmsten Fall zu einem Forderungsausfall bei Ihnen als Gläubiger für die schon erbrachte Leistung führen. Was können Sie tun, damit die Kunden und damit Ihre Schuldner nicht in Zahlungsverzug kommen?
Die Zahlungsverzug Voraussetzungen, als auch die Rechte und Pflichten von Gläubigern und Schuldnern sind im Bürgerlichen Gesetzbuch (BGB) geregelt. Der Gläubiger hat das Recht, seine offenen Rechnungen mittels Mahnung bzw. Mahnverfahren einzufordern und bei Zahlungsverzug Verzugszinsen zu verlangen. Der Schuldner ist verpflichtet, seine Zahlungsverpflichtungen fristgerecht zu erfüllen und bei Verzug die entstandenen Verzugszinsen entsprechend der Mahnung zu begleichen. Die Höhe der Verzugszinsen ist gesetzlich geregelt und an einen offiziellen Basiszinssatz gebunden. Der Basiszinssatz ist ein fester Zinssatz, welcher zweimal jährlich nach gesetzlichen Vorgaben von der Bundesbank im Bundesanzeiger veröffentlicht wird. Die Höhe der Verzugszinsen kann sich auch je nach Geschäftskunden oder Privatkunden unterscheiden. Seit dem 01.01.2024 liegt der (Jahres-) Basiszinssatz bei 3,62%.
Ein Zahlungsverzug beginnt:
Mit Eintritt eines Zahlungsverzugs hat der Gläubiger ein Recht auf Ersatz des eingetretenen Verzugsschadens. Bei einer Geldschuld sind dieses insbesondere Verzugszinsen, die Sie als Verzugsschaden gegenüber Ihrem Schuldner geltend machen können.
Bei Verbrauchern (Privatkunden) beläuft sich der Verzugszins 5 Prozentpunkte über dem jeweils gültigen Basiszinssatz (d.h. aktuell 3,62% Basiszinssatz + 5% = 8,62% jährlicher Verzugszins. Bei gewerblichen Kunden (Unternehmen) beläuft sich der Verzugszins dagegen 9 Prozentpunkte über dem gültigen Basiszinssatz (aktuell 3,62% Basiszinssatz + 9% = 12,62% jährlicher Verzugszins, §288 BGB). Es ist auch möglich, höhere Zinsen oder weitere Schäden (Nebenforderung) geltend zu machen, sofern diese beim Gläubiger angefallen sind.
Nachfolgend erläutern wir einige Tipps zur Vermeidung eines Zahlungsverzugs. Um einen Verzug zu vermeiden, ist ein effektives Forderungsmanagement Ihrer Rechnung für Sie unerlässlich. Dazu gehören grundsätzlich das Setzen einer Zahlungsfrist bzw. einer Fälligkeit und klare Zahlungsbedingungen für Ihren Schuldner. Darüber hinaus unterstützt ein strukturiertes Mahnwesen und eine transparente Kommunikation mit den Kunden. Durch rechtzeitige Maßnahmen und Voraussetzungen, wie die Überwachung von Zahlungsfristen und das konsequente Einfordern offener Forderungen durch Mahnungen für Ihre Leistung, kann Ihr Unternehmen dem Zahlungsverzug vorbeugen.
Factoring ist eine bewährte Finanzierungslösung, um Verzug zu vermeiden und die Liquidität in Ihrem Unternehmen zu sichern. Beim Factoring verkaufen Sie als Gläubiger Ihre Forderungen vor Fälligkeit an einen Factor, wie die AKTIVBANK AG. Der Factor kauft die Forderungen nach Prüfung an, übernimmt hierfür das Ausfallrisiko und auf Wunsch das Forderungsmanagement, während Ihr Unternehmen sofort über den Rechnungsbetrag verfügt. Hierbei werden bis zu 100% der Rechnungssumme abzüglich einer Gebühr innerhalb von 1-2 Tagen ausbezahlt. Somit stärken Sie Ihre Liquidität und vermeiden jeglichen Zahlungsverzug.
Zahlungsverzug kann für Ihr Unternehmen finanzielle Risiken darstellen, aber mit einem effektiven Forderungsmanagement und der Nutzung von Finanzierungslösungen wie Factoring kann Ihr Unternehmen seine Liquidität sofort sichern und dem Zahlungsverzug effektiv entgegenwirken.
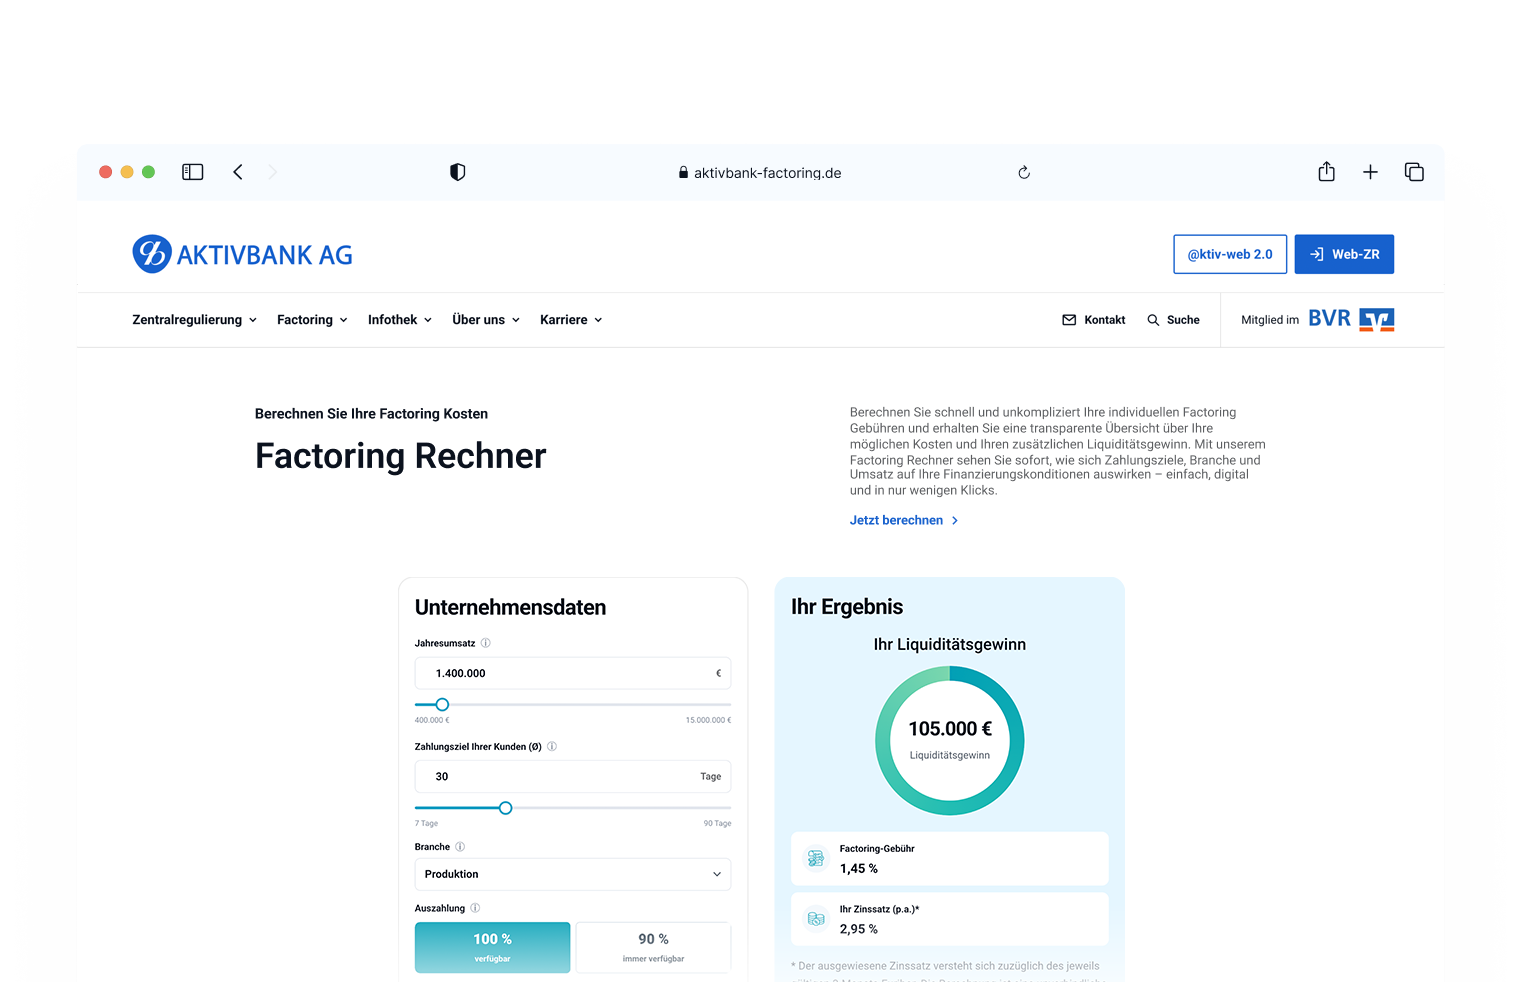
Berechnen Sie in 1 Minute die Vorteile und Gebühren des Factoring. Bei weiteren Fragen oder für eine individuelle Beratung stehen wir Ihnen gerne zur Verfügung.