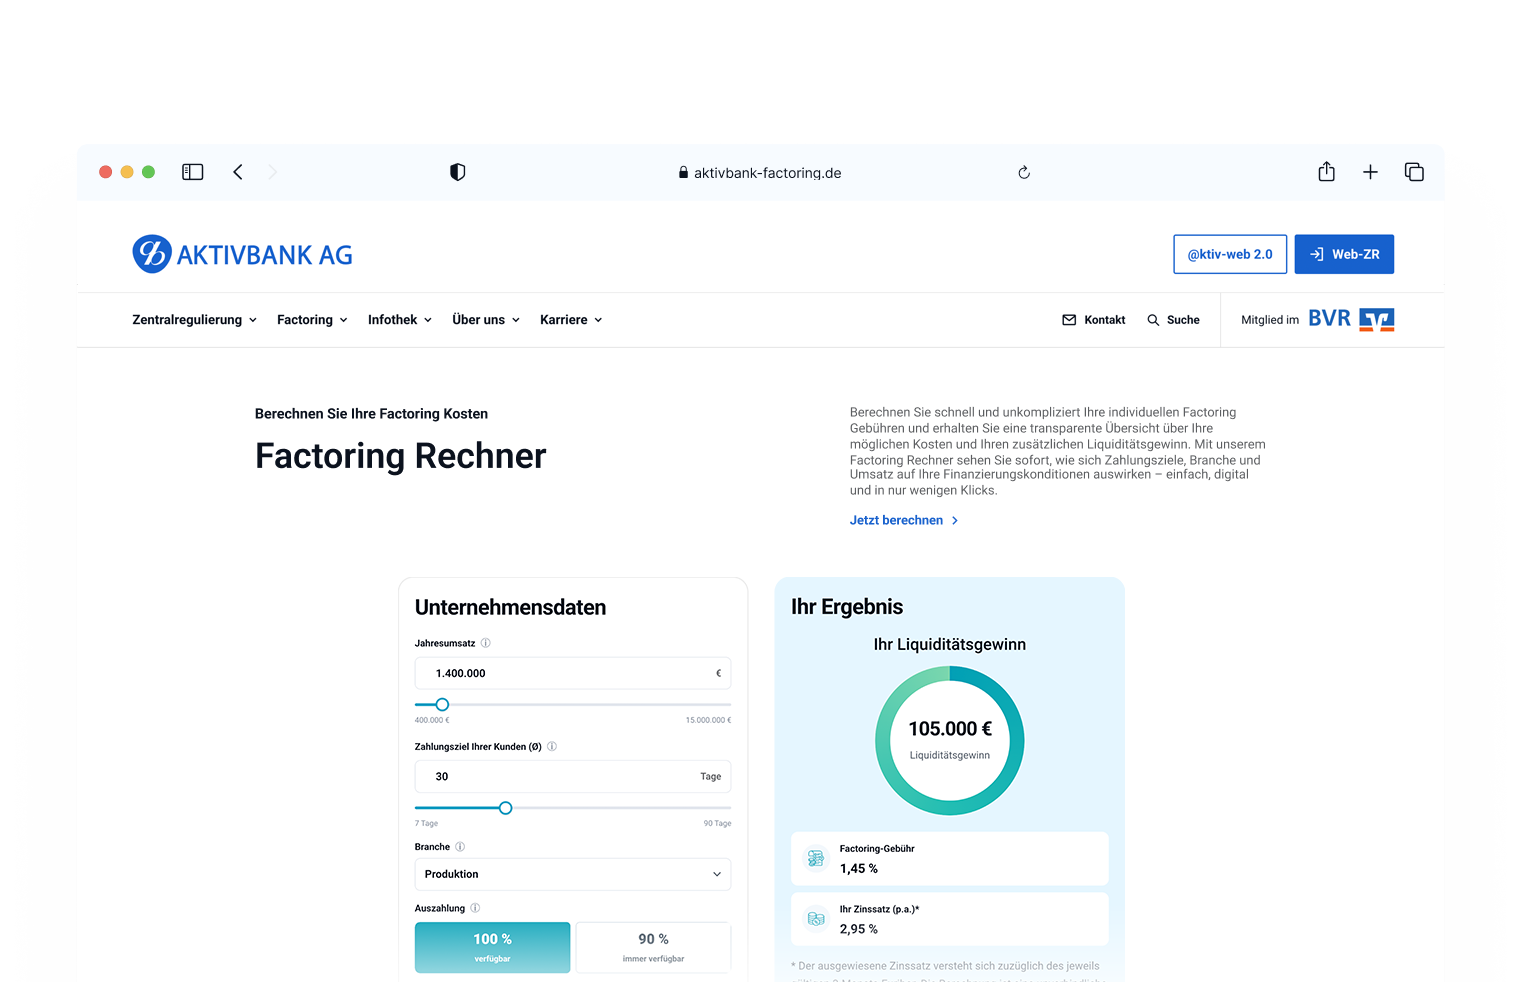
Full-Service-Factoring enthält andere Leistungen als Inhouse-Factoring. Wenn der Factor zusätzlich Debitorenmanagement, Mahnwesen und Ausfallschutz übernimmt, zahlen Sie nicht allein für Liquidität. Sie kaufen Entlastung und Risikotransfer mit ein.
Falls Ihre Buchhaltung viel Zeit mit offenen Posten verbringt, prüfen Sie die Leistungen im Full-Service-Factoring. Der Kostenvergleich fällt anders aus, sobald interne Arbeitszeit und externe Rechts- oder Inkassokosten in die Rechnung einfließen.
Bei echtem Factoring übernimmt der Factor das Ausfallrisiko für angekaufte Forderungen im vereinbarten Rahmen. Bei unechtem Factoring bleibt dieses Risiko wirtschaftlich näher beim Unternehmen. Diese Risikoverteilung beeinflusst den Preis.
Die Frage „Was kostet Factoring?“ sollten Sie daher zuerst mit Blick auf das vorliegende Modell klären. Ein Angebot ohne echten Ausfallschutz wirkt auf den ersten Blick günstiger. Der Preisvergleich verliert jedoch an Aussagekraft, wenn Ihr Unternehmen das Delkredere-Risiko weiterträgt.
Für viele Mittelständler bildet echtes Factoring den Kernnutzen: Liquidität kommt früher, und Forderungsausfälle belasten die Planung weniger. Die Unterschiede erklärt der Ratgeber echtes vs. unechtes Factoring vertiefend.
Ein Factoring-Preisvergleich wirkt schnell eindeutig. Anbieter A nennt 0,9 Prozent, Anbieter B 1,3 Prozent. Die bessere Entscheidung entsteht jedoch erst, wenn Sie die Vertragsdetails danebenlegen.
Achten Sie auf diese Punkte:
Erst diese Prüfung beantwortet die Frage „Was kostet Factoring?“ in kaufmännischer Qualität. Eine isolierte Prozentzahl gehört nicht in die Geschäftsleitungsvorlage. Sie brauchen die Gesamtkosten pro Jahr und den Liquiditätseffekt pro Monat.
Die AKTIVBANK AG setzt als Spezialbank auf transparente Kostenstrukturen und persönliche Beratung. Wenn Sie konkrete Konditionen für Ihr Unternehmen prüfen möchten, nutzen Sie die Beratung durch Factoring-Experten der AKTIVBANK AG.
Bei klassischen Factoring-Modellen erhält das Unternehmen häufig einen Großteil der Rechnungssumme sofort; ein Sicherheitseinbehalt folgt nach Zahlung des Debitors. Bei Factoring 100 PLUS steht die vollständige Auszahlung der angekauften Rechnung im Vordergrund.
Für Finanzverantwortliche zählt diese Auszahlungshöhe zur Kosten-Nutzen-Rechnung. Wenn 100 Prozent des Rechnungsbetrags sofort zur Verfügung stehen, planen Sie Einkauf, Löhne, Material und Wachstum anders. Gerade bei hohen Vorleistungen kann dieser Effekt stärker wiegen als eine isolierte Gebührenbetrachtung.
Die Frage „Was kostet Factoring?“ erhält hier eine zweite Ebene: Was kostet es Ihr Unternehmen, wenn Liquidität gebunden bleibt? Verpasste Skonti, ausgeschlagene Aufträge oder teure Zwischenfinanzierungen gehören in dieselbe Kalkulation.
Factoring passt nicht zu jedem Geschäftsmodell. Unternehmen mit vielen Privatkunden, strittigen Forderungen oder stark projektbezogenen Abnahmen benötigen eine genaue Prüfung. Hohe Stornoquoten, unklare Leistungsnachweise oder häufige Reklamationen können die Abwicklung erschweren.
Zu den Factoring-Nachteilen zählen Gebühren, vertragliche Anforderungen, Debitorenprüfungen und je nach Modell veränderte Kommunikationswege zum Kunden. Diese Punkte sprechen nicht gegen Factoring. Sie zeigen, welche Informationen vor Vertragsabschluss auf den Tisch gehören.
Eine nüchterne Abwägung finden Sie im Beitrag zu Factoring-Nachteilen in der Unternehmenspraxis. Besonders sinnvoll ist diese Prüfung, wenn Ihr Unternehmen erstmals Forderungen verkaufen will.
Factoring lohnt sich, wenn der betriebswirtschaftliche Nutzen die Gebühren übersteigt. Dieser Nutzen entsteht nicht allein durch Liquidität. Er entsteht durch planbare Zahlungseingänge, Schutz vor Ausfällen, geringeren Verwaltungsaufwand und bessere Einkaufsmöglichkeiten.
Wenn mehrere Punkte zutreffen, verdient die Frage „Was kostet Factoring?“ eine zweite Rechnung: Was kostet es, auf Factoring zu verzichten? Der Beitrag „Wann lohnt sich Factoring?“ hilft bei dieser Gegenüberstellung.
Je besser Ihre Unterlagen, desto schneller entsteht ein tragfähiges Angebot. Stellen Sie vor der Anfrage diese Informationen zusammen:
Diese Daten verkürzen die Prüfung und verhindern Missverständnisse. Erst mit diesen Angaben lässt sich die Frage „Was kostet Factoring?“ verlässlich beantworten. Die AKTIVBANK AG kann auf dieser Basis einschätzen, welches Factoring-Modell zu Ihrem Unternehmen passt.
Wenn Sie Ihre Zahlen einordnen wollen, starten Sie mit dem Rechner oder sprechen Sie direkt mit einem Fachberater. Über die Kontaktaufnahme zur AKTIVBANK AG erhalten Sie eine Einschätzung für Ihre Unternehmenssituation.
Was kostet Factoring? Eine seriöse Antwort verbindet Gebühren, Zinsen, Ausfallschutz, Entlastung im Forderungsmanagement und Liquiditätsgewinn. Genau deshalb reicht ein Prozentwert aus einer Tabelle nicht aus.
Für mittelständische Unternehmen lohnt sich die Prüfung, wenn Zahlungsziele Kapital binden, Wachstum Liquidität verlangt oder offene Forderungen zu viel Aufmerksamkeit kosten. Factoring macht aus Forderungen nutzbare Liquidität. Die Kosten dafür müssen Sie kennen. Den Wert der früheren Zahlung ebenso.
Die AKTIVBANK AG unterstützt Sie bei dieser Einordnung mit Erfahrung aus über drei Jahrzehnten Factoring-Praxis. Wenn Sie wissen möchten, welche Konditionen zu Ihrem Forderungsbestand passen, lassen Sie Ihre Situation prüfen und vergleichen Sie nicht nur Preise, sondern auch die Wirkung.
Fachliche Grundlage: Informationen der AKTIVBANK AG zu Factoring, Auszahlung, Factoring-Arten, Ausfallschutz und Kontaktmöglichkeiten.