Beim Factoring kommt es zu Unterschieden zwischen zwei gängigen Anwendungsformen. Gerne beansprucht wird zum einen das Full Service Factoring. Hierbei übernimmt der Factor neben der Liquiditätsfunktion und der Ausfallsicherung das Debitoren- bzw. Forderungsmanagement. So übernimmt dieser auch das Mahn- und Inkassowesen, und bewahrt den Auftraggeber vor finanziellen Ausfällen. Das Factoring Unternehmen bietet hierbei also unterschiedliche Dienstleistungen aus einer Hand, woraus sich natürlich ein intensiver zeitlicher und personeller Aufwand ergibt, die Firma sich jedoch wieder auf Ihre Kernaufgaben konzentrieren kann.
Was ist Factoring aber wert, wenn es nicht den Wünschen und Bedürfnissen des Auftraggebers angepasst werden kann? Daher hat sich mit dem Inhouse Factoring eine zweite Anwendungsform etabliert. Auch hierbei erwirbt der Factor umfangreiche Rechte an bestehenden und künftigen Forderungen. Zeitgleich verlagert das beauftragende Unternehmen aber nicht alle Dienstleistungen auf diesen. Befindet sich innerhalb des Unternehmens eine eigene Buchhaltungs- oder Rechtsabteilung, so kann sie ebenso wichtige Tätigkeiten beim Forderungsmanagement übernehmen. Beide Seiten arbeiten hier also eng verknüpft, der zeitliche und personelle Aufwand wird folglich untereinander aufgeteilt.
Im Factoring wird das unechte und das echte Factoring unterschieden. Beim unechten Factoring kann das Factoring Unternehmen den Forderungskauf rückabwickeln, wenn ein Debitor nicht bezahlt oder endgültig ausfällt. Das echte Factoring bietet für eine Firma neben den Liquiditätsvorteilen noch einen weiteren Vorteil. Mit dem Verkauf einer Forderung erhält es vom Factoring Unternehmen einen 100 %-igen Schutz vor Forderungsausfällen seiner Debitoren. Dies könnte z.B. eine Insolvenz eines Kunden sein. Folglich muss sich ein Unternehmen keine Gedanken mehr wegen ausbleibender Zahlungen machen. Somit bietet dieser Ausfallschutz, das sogenannte Delkredere, dem Unternehmen eine absolute Planungssicherheit.
Bei dem stillen Factoring ist eine Forderungsabtretung für den Abnehmer nicht ersichtlich. Auf der Rechnung erscheint das Bankkonto des Unternehmens. Entsprechend bezahlt der Abnehmer die Rechnung direkt an dieses. Das stille Factoring ist in Deutschland eher unüblich. Beim offenen Factoring hingegen wird der Abnehmer über den Verkauf und die Abtretung der Forderung informiert. Auf der Rechnung befindet sich die Bankverbindung des Factoring Dienstleisters oder der Factoring Bank, welche die Forderung aufgekauft hat. Anfänglich gab es Bedenken gegen das offene Factoring, da ein Abnehmer die Abtretung der Forderung mit Zahlungsschwierigkeiten des Lieferanten gleichsetzen könnte. Dieses ist jedoch unbegründet, denn mit einer Factoring-Finanzierung wird die Liquidität des Lieferanten nachhaltig gestärkt. Das offene Factoring wird deshalb vorrangig genutzt. Für den Abnehmer ändert sich nur die Bankverbindung des Lieferanten.
Bei der Frage, was Factoring ist und wie es einem Unternehmen helfen kann, werden einige Factoring Nachteile aber im Gegensatz dazu zahlreiche Factoring Vorteile sichtbar. Als Factoring Nachteil oder Beschränkung lässt sich sicher anführen, dass es nicht für alle Branchen geeignet ist. Zudem verlangt ein Factoring Unternehmen für seine Dienste ein umsatzabhängiges Entgelt. Dabei fällt für die bereitgestellte Liquidität ein Zins an. Im Gegensatz zu einem Bankkredit wird im Factoring jedoch keine Sicherheit verlangt.
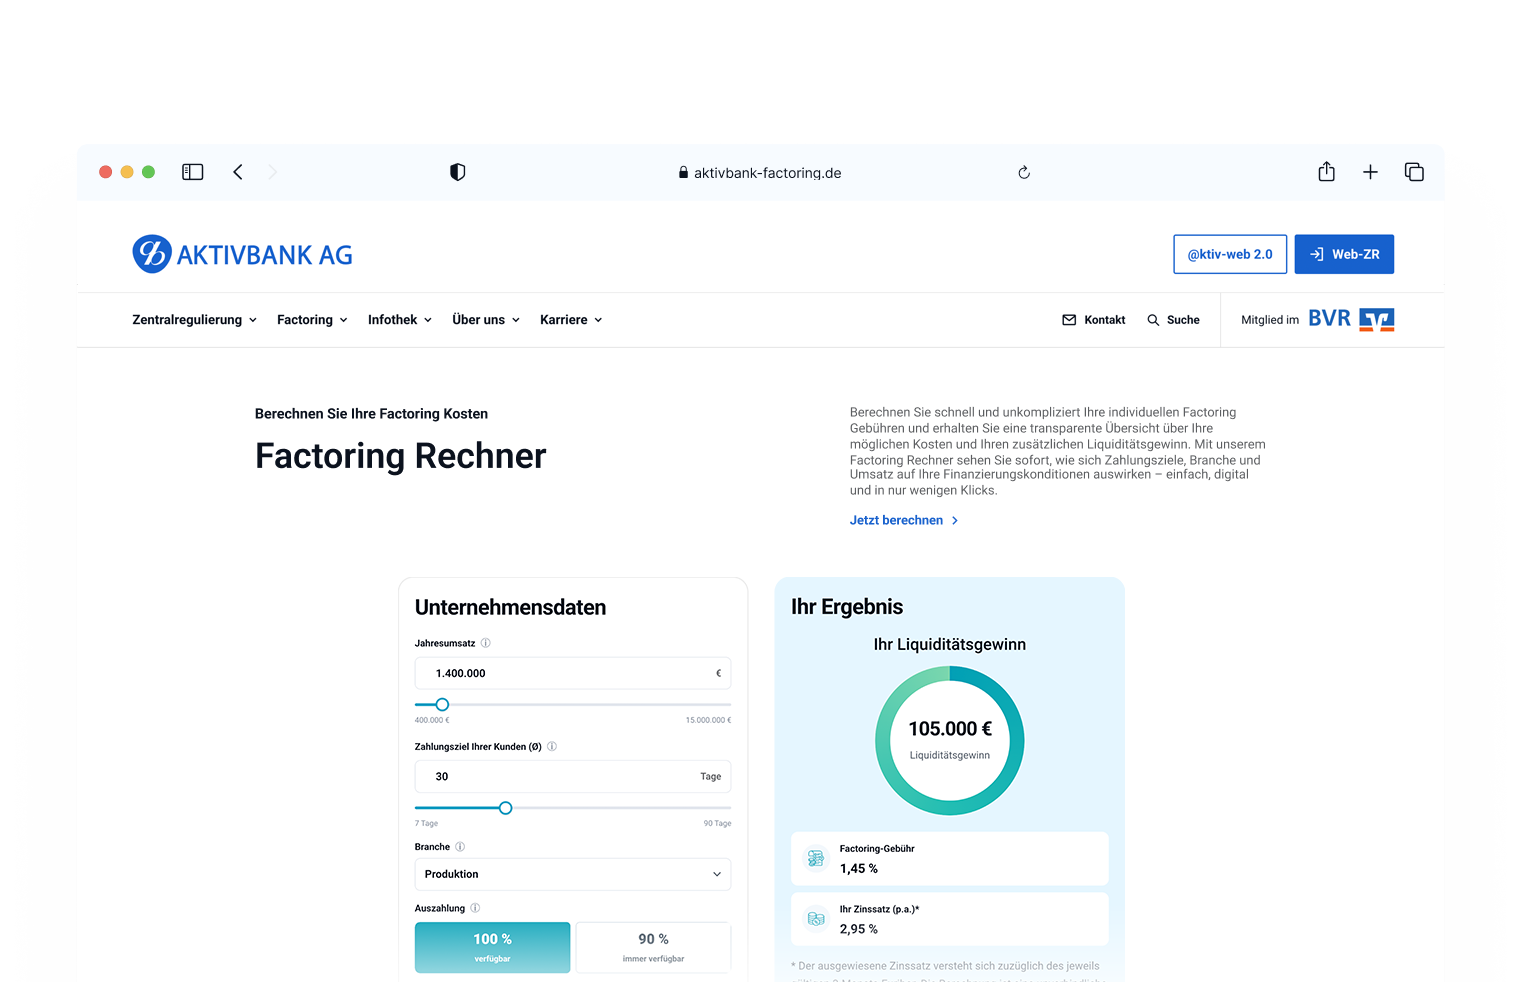
Demgegenüber stehen die Factoring Vorteile. So wird die Bonität der eigenen Geldmittel durch die sofortigen Zahlungen gestärkt. Der bürokratische Aufwand für das Debitorenmanagement und das Eintreiben einer Forderung sinkt oder entfällt komplett. Das Risiko, auf offenen Rechnungen sitzen zu bleiben, geht gleichzeitig auf den Factor über – und bleibt dem Auftraggeber somit gänzlich erspart. Das Unternehmen kann folglich sicher und perspektivisch investieren, mit weniger Risiko wachsen und damit den eigenen Standpunkt im Wirtschaftswettbewerb behaupten. Finanziell und personell ergibt sich ein umfangreiches Einsparungspotenzial: Die Basis für eine gesunde Zukunft ist gelegt. Die Liquiditäts-Vorteile mit Factoring lassen sich hier sofort selbst berechnen.