Wann lohnt sich Factoring? Die Frage stellt sich meist, wenn Außenstände wachsen, Zahlungsziele länger werden oder ein Auftrag Kapital bindet, lange bevor das Geld eingeht. Die belastbare Antwort lautet: Factoring rechnet sich dort, wo gebundenes Kapital aus offenen Rechnungen an anderer Stelle profitabler arbeiten könnte – im Wareneinkauf, in der Materialvorfinanzierung, bei Personal, Skonto, Fuhrpark oder beim nächsten Auftrag.
Wann lohnt sich Factoring rein kaufmännisch? Sobald die Summe seiner Effekte die Gebühr übersteigt. Factoringkosten hängen von Umsatz, Debitorenstruktur, Zahlungszielen, Rechnungsvolumen, Bonität und Leistungsumfang ab. Diesen Kosten stehen Effekte gegenüber, die im Tagesgeschäft verstreut auftauchen und deshalb unterschätzt werden. Der Deutsche Factoring-Verband fasst den Nutzen über drei Funktionen zusammen: Finanzierung, Absicherung und Dienstleistung.
Übersteigt die Summe dieser Effekte die Gebühr, rechnet sich Factoring.
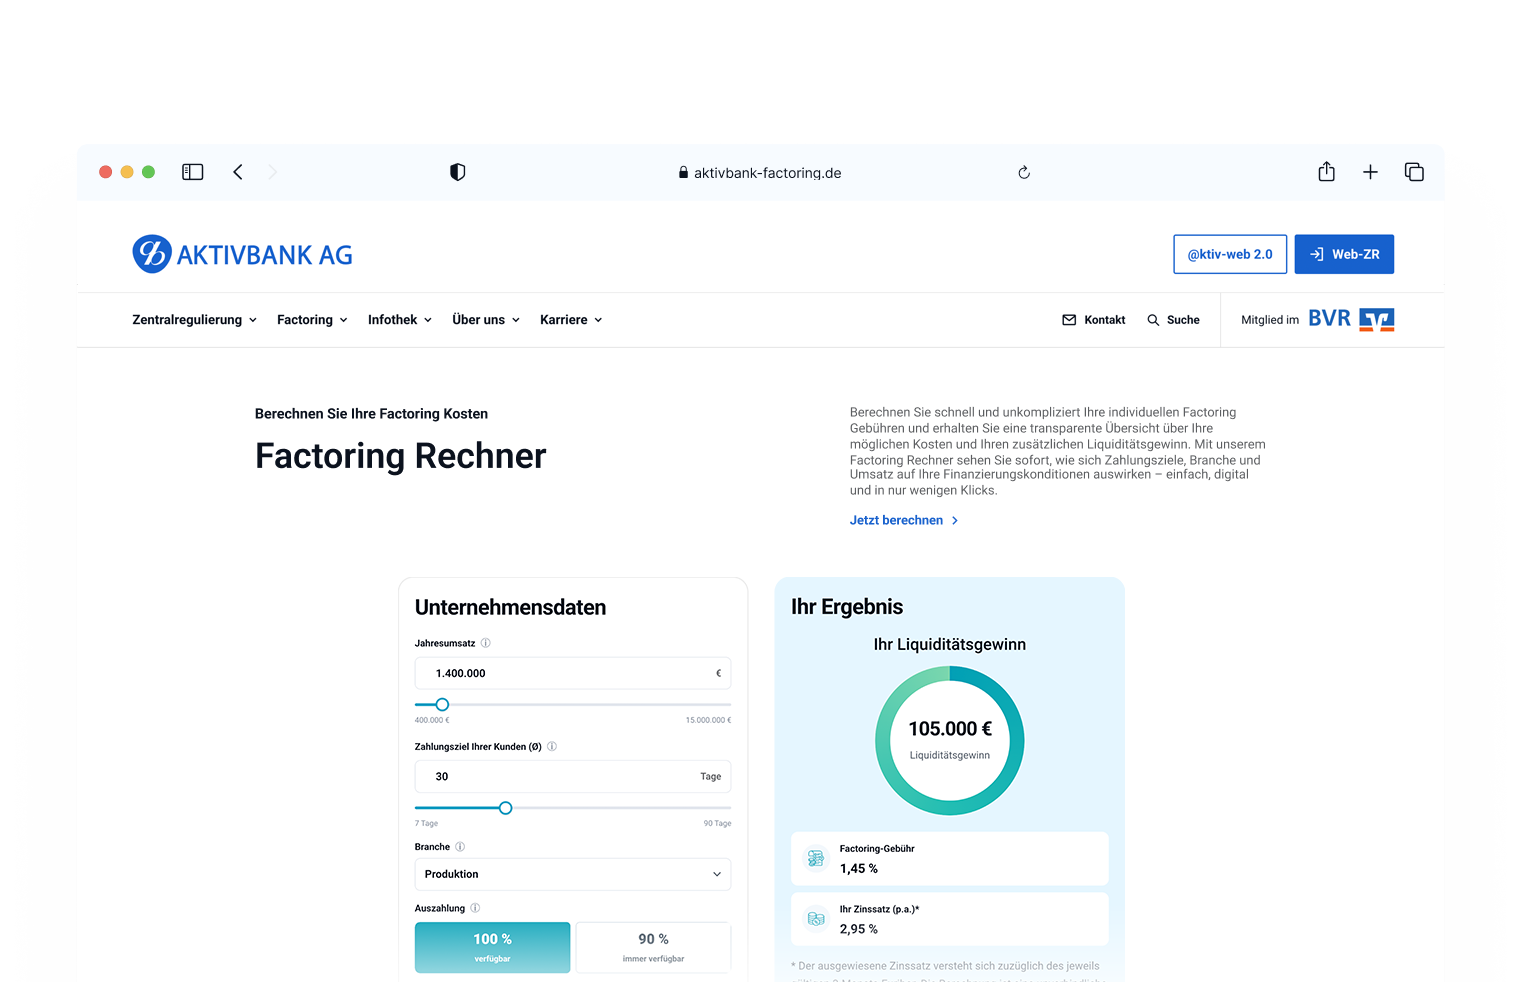
Einen ersten Eindruck, welche Liquidität aus Ihren Rechnungen entstehen kann, liefert der Factoring-Rechner der AKTIVBANK AG.
Wann lohnt sich Factoring im Alltag? Immer, wenn ein einzelner Engpass Wachstum, Sicherheit oder Planung blockiert – als reine Notlösung wirkt es selten. Diese Auslöser treten häufig auf:
In all diesen Fällen scheitert Umsatz nicht am Auftrag, sondern am Vorfinanzierungsbedarf. Ein wachsender Auftragsbestand sieht in der BWA gut aus – auf dem Konto zeigt er sich erst, wenn Ihre Kunden zahlen. Die bessere Frage lautet oft nicht „lohnt sich Factoring grundsätzlich“, sondern: Welcher Auftrag bleibt liegen, wenn die Liquidität fehlt?
Für wen lohnt sich Factoring am stärksten? Für Unternehmen mit gewerblichen Kunden, werthaltigen Forderungen und wiederkehrenden Rechnungen. Vor allem Branchen mit langen Zahlungszielen profitieren, weil zwischen Leistung und Zahlungseingang Wochen liegen:
Factoring eignet sich für Unternehmen ganz unterschiedlicher Größe. Auch kleinere Betriebe mit stark schwankender Auslastung oder saisonalen Spitzen profitieren, wenn einzelne Kunden einen großen Teil des Umsatzes ausmachen.
Welche Branchen Factoring im Detail nutzen und woran Sie einen passenden Anbieter erkennen, zeigt unsere Übersicht zum Factoring-Unternehmen im Vergleich.
Wann lohnt sich Factoring als Wachstumsinstrument? Wenn Sie Aufträge annehmen wollen, ohne jede Ausweitung über Banklinien oder Gesellschafterdarlehen zu finanzieren. Da sich der Finanzierungsrahmen am Forderungsbestand orientiert, wächst er häufig mit Ihrem Umsatz mit – vorausgesetzt, die Debitoren sind geeignet.
Sie verkürzen den Zeitraum zwischen Rechnungsausgang und Zahlungseingang deutlich. Beim klassischen Factoring zahlt die AKTIVBANK AG innerhalb von 24 bis 48 Stunden bis zu 100 Prozent der ausstehenden Summe aus. So entsteht aus offenen Rechnungen planbarer Zufluss, den Sie sofort für Einkauf, Personal oder Investitionen einsetzen.
Wann lohnt sich Factoring gegenüber einem Kredit? Wenn Ihr Finanzierungsbedarf aus Forderungen entsteht und Sie keine zusätzlichen Sicherheiten binden möchten. Ein Kontokorrentkredit deckt kurzfristige Schwankungen, Factoring setzt an den offenen Rechnungen an. Beide schließen sich nicht aus – in der Praxis ergänzt Factoring bestehende Linien, weil es einen anderen Engpass löst: Geld, das in Rechnungen feststeckt.
Eine vertiefte Abgrenzung finden Sie unter Alternative zur Finanzierung durch Kredite.
Wann lohnt sich Factoring wegen des Ausfallschutzes? Wenn einzelne Kunden einen spürbaren Anteil Ihres Umsatzes ausmachen oder Sie in Märkten mit wechselnder Bonität arbeiten. Beim echten Factoring übernimmt der Factor das Delkredererisiko für angekaufte Forderungen – das Risiko verlässt Ihre Kalkulation.
Wie stark dieser Effekt wiegt, zeigt eine einfache Überschlagsrechnung: Ein Ausfall von 50.000 Euro verlangt bei fünf Prozent Umsatzrendite rechnerisch eine Million Euro Zusatzumsatz, um den Schaden auszugleichen. Bei niedrigen Margen verbindet Factoring Umsatzchancen mit kontrolliertem Risiko.
Wichtig wird das bei hoher Kundenkonzentration. Sobald ein oder zwei Kunden mehr als 20 bis 30 Prozent Ihres Umsatzes ausmachen, wird ein Zahlungsausfall schnell existenziell. In solchen Konstellationen kann der Delkredereschutz den Ausschlag geben, weil er die Planbarkeit Ihres Ergebnisses deutlich erhöht. Mehr dazu unter Schutz vor Forderungsausfall.
Wir bieten Ihnen ausschließlich das Echte Factoring mit 100% Ausfallschutz für die angekauften Forderungen an. Ein etwaiges Risiko. dass Ihr Kunde nicht zahlt, entfällt.
Wann lohnt sich Factoring aus reiner Prozesssicht? Sobald Ihr Team viel Zeit in Zahlungserinnerungen, Kontenklärung, Bonitätsprüfung und Mahnläufe steckt. Full-Service-Factoring umfasst neben Finanzierung und Ausfallschutz das komplette Forderungsmanagement.
Rechnen Sie nicht nur Gehälter, sondern auch Eskalationen, Abstimmungen, verspätete Mahnungen und gebundene Führungskapazität. Liegen diese Prozesskosten höher, als Ihre Kalkulation auf den ersten Blick zeigt, kippt die Entscheidung schnell. Details zum Leistungsumfang finden Sie unter Debitorenmanagement.
Wann lohnt sich Factoring eher nicht? Wenn Ihr Unternehmen kaum offene B2B-Forderungen hat, überwiegend Privatkunden beliefert, wenige Einzelrechnungen mit unklarem Leistungsnachweis stellt oder Forderungen regelmäßig bestritten werden. Zu einer ehrlichen Abwägung gehört diese Gegenseite: Factoring braucht saubere Rechnungen, nachvollziehbare Leistungen und Debitoren mit tragfähiger Bonität.
Vorsicht gilt bei strukturellen Margenproblemen: Factoring löst Liquiditätsfragen, ersetzt aber kein tragfähiges Geschäftsmodell. Wenn jeder Auftrag Verlust erzeugt, beschleunigt zusätzliche Liquidität das Problem. Viele dieser Einwände sind lösbar – durch klare Rechnungsprozesse, saubere Leistungsnachweise und ein passendes Modell. Stehen Ihre Margen dagegen dauerhaft unter Druck oder läuft ein Großteil über Barumsätze und Privatkunden, sind andere Maßnahmen zur Liquiditätssicherung sinnvoller. Eine faire Einordnung möglicher Schwachstellen bietet unser Beitrag zu den Factoring-Nachteilen.