Menü

Skonto vs. Zahlungsziel: So optimieren Sie Ihre Liquidität

Skonto vs. Zahlungsziel? In der Welt des B2B-Handels stehen Unternehmer täglich vor einer finanziellen Abwägung: Soll das großzügige Zahlungsziel des Lieferanten voll ausgeschöpft werden, um die eigene Liquidität zu schonen?

Skonto vs. Zahlungsziel: Der strategische Hebel für Ihre Liquidität

Viele Unternehmen nutzen Zahlungsziele von 30, 60 oder gar 90 Tagen, um den eigenen Cashflow nicht zu belasten. Das klingt sicher, ist aber oft ein Trugschluss. Ein Zahlungsziel ist im Grunde ein Warenkredit Ihres Lieferanten. Verzichten Sie dabei auf 2 % oder 3 % Skonto bei einer Zahlung innerhalb von 10 Tagen, entspricht dies auf das Jahr gerechnet oft einem Zinssatz von über 30 % bis 50 %.
Das Problem: Um diese „Sicherheit“ zu genießen, verzichten Sie auf bares Geld, das direkt Ihr Betriebsergebnis schmälert.
Das Ziehen von Skonto ist für Sie als B2B-Unternehmer oft die rentabelste „Anlage“. Kein Tagesgeldkonto und kaum eine Investition in den Maschinenpark erzielt so sicher und schnell eine Rendite wie die 2 % oder 3 % Ersparnis beim Wareneinkauf.
Die Vorteile von Skonto auf einen Blick:

Beispielrechnung: Der "versteckte" Zinssatz beim Skontoverzicht

Viele Unternehmer unterschätzen, wie teuer es ist, auf Skonto zu verzichten. Die Differenz zwischen der Skontofrist und dem Nettozahlungsziel ist faktisch ein Kurzzeitkredit des Lieferanten. Skonto und Zahlungsziel berechnen:
Die Eckdaten:
Die Rechnung:
Berechnung des Jahreszinssatzes:Als Unternehmen zahlen Sie 300 €, um 9.700 € für zusätzliche 20 Tage zu behalten.
Formel: (Skontosatz ÷ (Zahlungsziel – Skontofrist)) × 360 Tage(3 % ÷ 20 Tage) × 360 = 54 % p.a.
Fazit: Wenn Sie das Skonto nicht ziehen, nehmen Sie einen Lieferantenkredit mit 54 % effektivem Jahreszins in Anspruch.
Skonto vs. Zahlungsziel? Zahlungsziel vs. Skonto? Sofort zahlen oder später zahlen? Theoretisch wissen Sie als Unternehmer: Skonto ziehen lohnt sich. Die Praxis sieht oft anders aus. Wenn die eigenen Kunden sich mit der Zahlung Zeit lassen, fehlt im entscheidenden Moment der Cashflow, um die Lieferantenrechnungen sofort zu begleichen. Sie sind gezwungen, das teure Zahlungsziel zu nutzen, um den laufenden Betrieb nicht zu gefährden.
Hier entsteht eine fatale Abhängigkeit von der Zahlungsmoral der eigenen Kunden. Genau an diesem Punkt setzt die AKTIVBANK mit modernem Factoring an.
Der Lieferantenkredit ist ein kurzfristiges Finanzierungsinstrument, bei dem ein Lieferant Ihnen als Käufer durch ein verlängertes Zahlungsziel einen Kredit in Höhe des Warenwerts gewährt. Diese Form der Kreditierung ermöglicht es Ihrem Unternehmen, Waren vor der Bezahlung zu nutzen oder weiterzuverkaufen, birgt jedoch durch den Verzicht auf Skonto oft hohe effektive Kosten.
Durch Factoring, dem Verkauf Ihrer Forderungen an ein Factoringinstitut wie die AKTIVBANK, lassen sich die Vorteile des Lieferantenkredits nutzen, während gleichzeitig Skontovorteile durch sofortige Liquidität gesichert werden.
Factoring löst das klassische Liquiditäts-Dilemma auf elegante Weise. Anstatt darauf zu warten, dass Ihre Kunden ihre Rechnungen bezahlen, wandeln wir Ihre offenen Forderungen sofort in liquide Mittel um.
Wie Factoring Ihre Einkaufsstrategie verändert:


Beispielrechnung: Liquiditätsvergleich mit und ohne Factoring

Offene Forderung: 50.000 €, Zahlungsziel 45 Tage
MerkmalOhne Factoring (später zahlen)Mit AKTIVBANK Factoring (sofort zahlen)Verfügbares Kapital (Tag 1/innerhalb 24h)0 €50.000 € (100% Auszahlung)Warten auf Zahlungseingang (Zahlungsziel)45 Tage (oder länger)1 Tag / rd. 24h nach ForderungsverkaufSicherheit (Zahlungsausfall)Volles Risiko beim Unternehmen100% Ausfallschutz durch FactoringVerfügbarkeit für SkontoNicht vorhanden50.000 € sofort für Wareneinkauf nutzbarRestzahlung (Tag 45)50.000 €0 €
Der strategische Vorteil:
Wir verstehen uns nicht nur als Finanzierer, sondern als Partner für Ihren Erfolg. Durch den konsequenten Einsatz von Factoring optimieren Sie beide Seiten Ihrer Bilanz:
Dies führt zu einer Bilanzverkürzung und damit zu einer höheren Eigenkapitalquote. Ein Effekt, den Ihre Hausbank bei der nächsten Rating-Runde sehr positiv bewerten wird.
Neben der reinen Finanzierung bietet das Factoring der AKTIVBANK einen entscheidenden operativen Mehrwert, der Ihre Zahlungsmoral und die Ihrer Kunden beeinflusst:
Der Vergleich „Lieferantenskonto vs. Zahlungsziel“ zeigt deutlich: Wer die Freiheit hat, Skonto zu ziehen, gewinnt. Skonto vs. Zahlungsziel heisst aber auch: Factoring ist das Werkzeug, das Ihnen diese Freiheit verschafft. Sie nutzen die langen Zahlungsziele, die Sie Ihren Kunden gewähren müssen, um selbst zum attraktiven „Barzahler“ bei Ihren Lieferanten zu werden. Darüber hinaus profitieren im Factoring von unserem vollen Ausfallschutz für Ihre angekauften Forderungen und dem Debitorenmanagement.
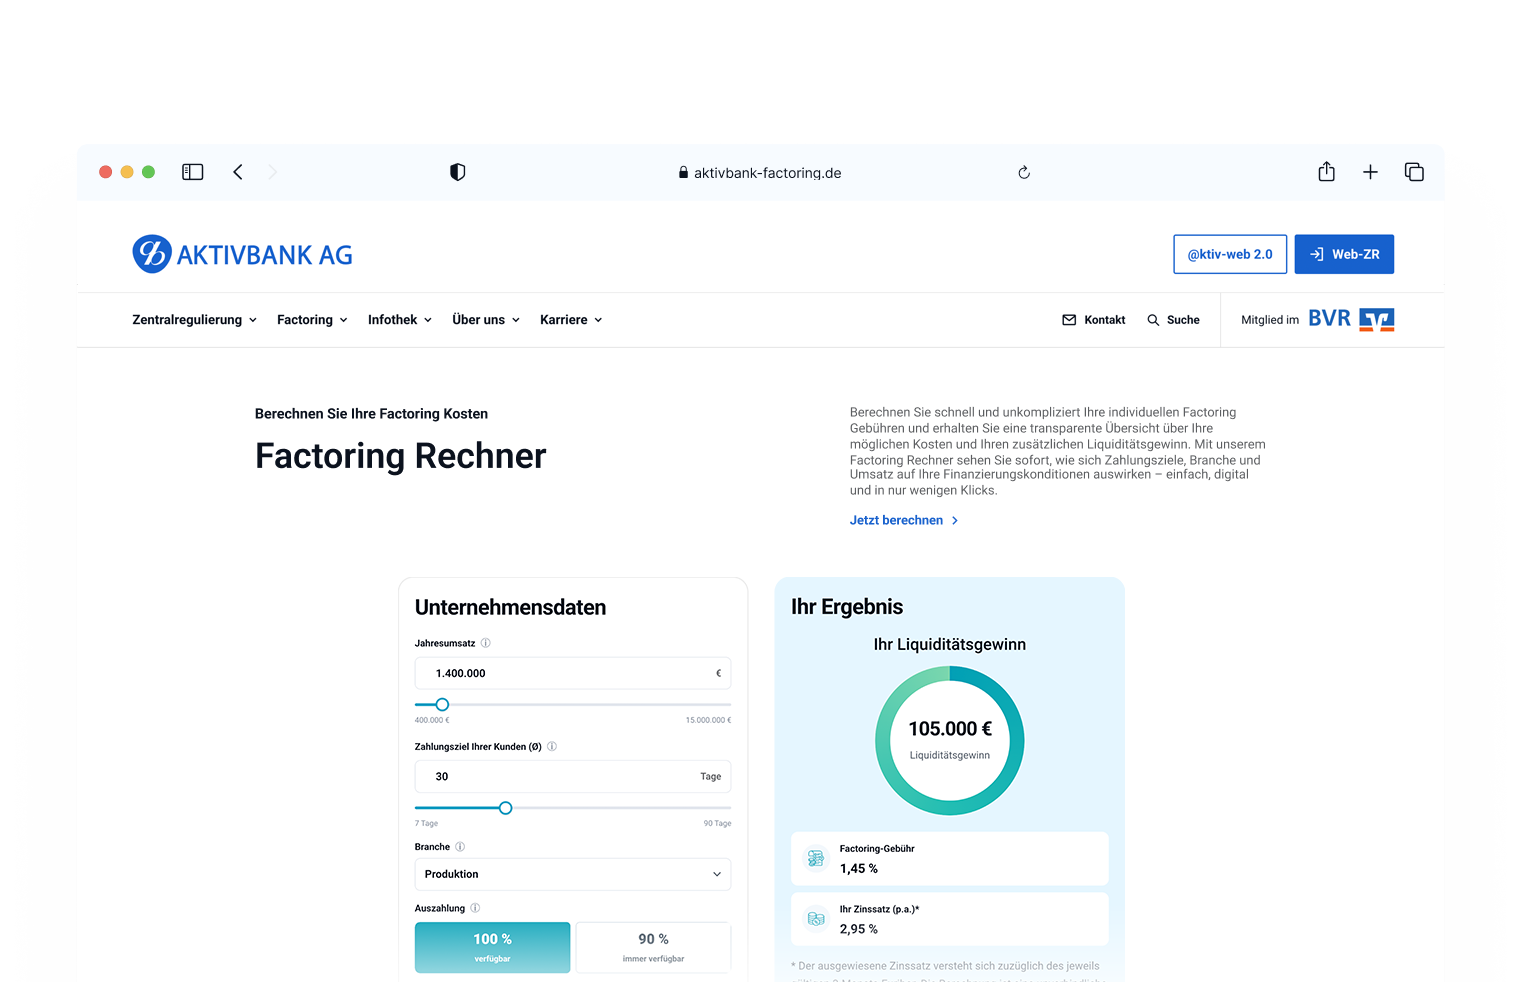
Berechnen Sie jetzt Ihre Factoring-Vorteile mit unserem Rechner.
Nutzen Sie den Liquiditäts-Turbo der AKTIVBANK und machen Sie Skonto zu Ihrem Wettbewerbsvorteil.

Jetzt Beratungstermin vereinbaren

Lassen Sie Ihre Liquidität nicht bei Ihren Kunden liegen, um die Frage zu klären Lieferantenskonto vs. Zahlungsziel? Unsere Experten analysieren unverbindlich Ihre Debitorenstruktur und zeigen Ihnen, wie Sie mit der AKTIVBANK AG eine sofortige Zahlungsfähigkeit gewinnen.

Factoring selbst berechnen

Nutzen Sie unseren Factoring-Rechner und berechnen Sie in nur einer Minute den zu erwartenden Liquiditätsvorteil mit Factoring sowie die Kosten. Anschließend steht Ihnen unser Team für alle Fragen rund um Factoring und unsere Services direkt zur Verfügung. Kontaktieren Sie uns noch heute – wir sind für Sie da. Die AKTIVBANK, Ihr Partner des Mittelstands.
AKTIVBANK Factoring-Rechner mit Unternehmensdaten und Liquiditätsgewinn