Menü

Liquiditätsengpass im Mittelstand vermeiden

Ein Liquiditätsengpass trifft mittelständische Unternehmen oft in Phasen voller Aufträge. Die Ausgaben laufen, aber Zahlungseingänge verzögern sich. Als Spezialbank für Factoring im Mittelstand zeigen wir Ihnen, wie Sie Engpässe strukturiert erkennen, professionell berechnen und mit Forderungsverkauf in sofort verfügbare Liquidität verwandeln.

Liquiditätsgrade: Liquidität aus der Bilanz ermitteln

Mit den klassischen Liquiditätsgraden leiten Sie aus Ihrer Bilanz ab, wie gut kurzfristige Verbindlichkeiten gedeckt sind. Für die Praxis im Mittelstand reicht oft ein Fokus:
Zur Orientierung dient folgende Übersicht:
KennzahlFormel (vereinfacht)AussageLiquiditätsgrad 1(Kasse + Bankguthaben) / kurzfristige VerbindlichkeitenWie viel der fälligen Schulden decken Sie aus sofort verfügbaren Zahlungsmitteln?Liquiditätsgrad 2(Kasse + Bankguthaben + kurzfristige Forderungen) / kurzfristige VerbindlichkeitenWie gut sind kurzfristige Schulden durch Zahlungsmittel und offene Forderungen abgesichert?
Sinken diese Kennzahlen über einen Zeitraum, nimmt Ihr Liquiditätsfaktor für Stabilität ab: Die Bilanz zeigt zwar Vermögen, aber die umsatzbedingte Liquidität reicht nicht für alle Fälligkeiten.
Vertiefende Informationen zu diesem Thema und zur praktischen Kennzahleninterpretation finden Sie im Beitrag „Cash Flow: Definition und Bedeutung“.

Liquiditätsengpass in der Praxis: Zahlungsströme statt nur Bilanz

Warum ist der Zahlungszeitpunkt entscheidend?
Im Alltag entscheidet nicht die Bilanz, sondern der Zahlungszeitpunkt. Ein Liquiditätsengpass entsteht, wenn in einem Zeitraum die geplanten Auszahlungen die geplanten Einzahlungen übersteigen.
Formuliert auf den Punkt:
Liquiditätsengpass = fällige Auszahlungen > verfügbare Zahlungsmittel + sichere Zahlungseingänge
Für die Steuerung empfiehlt sich eine rollierende Liquiditätsplanung mit wöchentlicher Sicht auf alle relevanten Zahlungszeitpunkte:
Wie Sie strukturiert eine Liquiditätsplanung aufsetzen, erläutern wir im Beitrag „Liquiditätsplanung im Unternehmen“. Für eine schnelle Einschätzung Ihres finanziellen Spielraums nutzen Sie ergänzend den Rechner auf „Liquidität berechnen“.
Ein Liquiditätsengpass entsteht selten aus einem einzigen Grund. Meist verstärken mehrere Faktoren die Situation. Häufige Treiber:
Zahlungsmoral der Kunden und lange Zahlungsziele

In vielen Branchen hängt die Liquidität des Lieferanten von der Zahlungsmoral der Kunden ab. Verhandelte Zahlungsziele von 30, 60 oder 90 Tagen, verbunden mit verspäteten Zahlungen, erzeugen Druck auf den eigenen Cashflow. Rechnungen sind geschrieben, Umsatz ist realisiert, aber das Konto bleibt leer.
Im Beitrag „Schlechte Zahlungsmoral von Kunden“ zeigen wir, wie Sie Mahnwesen und Konditionen im Griff behalten und Forderungsausfälle reduzieren.

Saisonale und projektbezogene Schwankungen

Logistik, Baustoffhandel oder projektorientierte Dienstleistungen erleben deutliche Wellenbewegungen im Auftragseingang. Zwischen der Investition in Material und Personal und dem tatsächlichen Zahlungseingang liegen häufig Wochen oder Monate. Ohne ausreichende Liquiditätsreserven führt diese Verschiebung direkt in einen Liquiditätsengpass.

Gebundenes Kapital und fehlende Alternativen zum Kredit

Hohe Lagerbestände, Investitionen in Maschinen oder Fahrzeuge und lange Produktionszyklen binden Kapital. Wenn die Finanzierung fast ausschließlich über klassische Kredite läuft, fehlt Raum für zusätzliche Linien. Eine alternative Finanzierung wie Factoring entlastet hier und ergänzt den Kreditrahmen um umsatzorientierte Liquidität. Mehr dazu lesen Sie auch unter „Alternative zur Finanzierung durch Kredite“.

Liquiditätsengpass im Mittelstand souverän meistern: So verbessern Sie Ihre Liquidität

Wenn ein Liquiditätsengpass droht oder schon eingetreten ist, braucht es einen klaren Maßnahmenplan. Drei Ebenen helfen: Zeit gewinnen, Zahlungsströme optimieren, die Finanzierung erweitern.

Kurzfristig: Zahlungsfähigkeit sichern

In einer angespannten Liquiditätssituation steht die Sicherung der Zahlungsfähigkeit im Vordergrund. Hilfreiche Schritte:
Diese Maßnahmen verschaffen Luft, lösen das strukturelle Problem eines Liquiditätsengpasses jedoch selten dauerhaft.

Factoring selbst berechnen

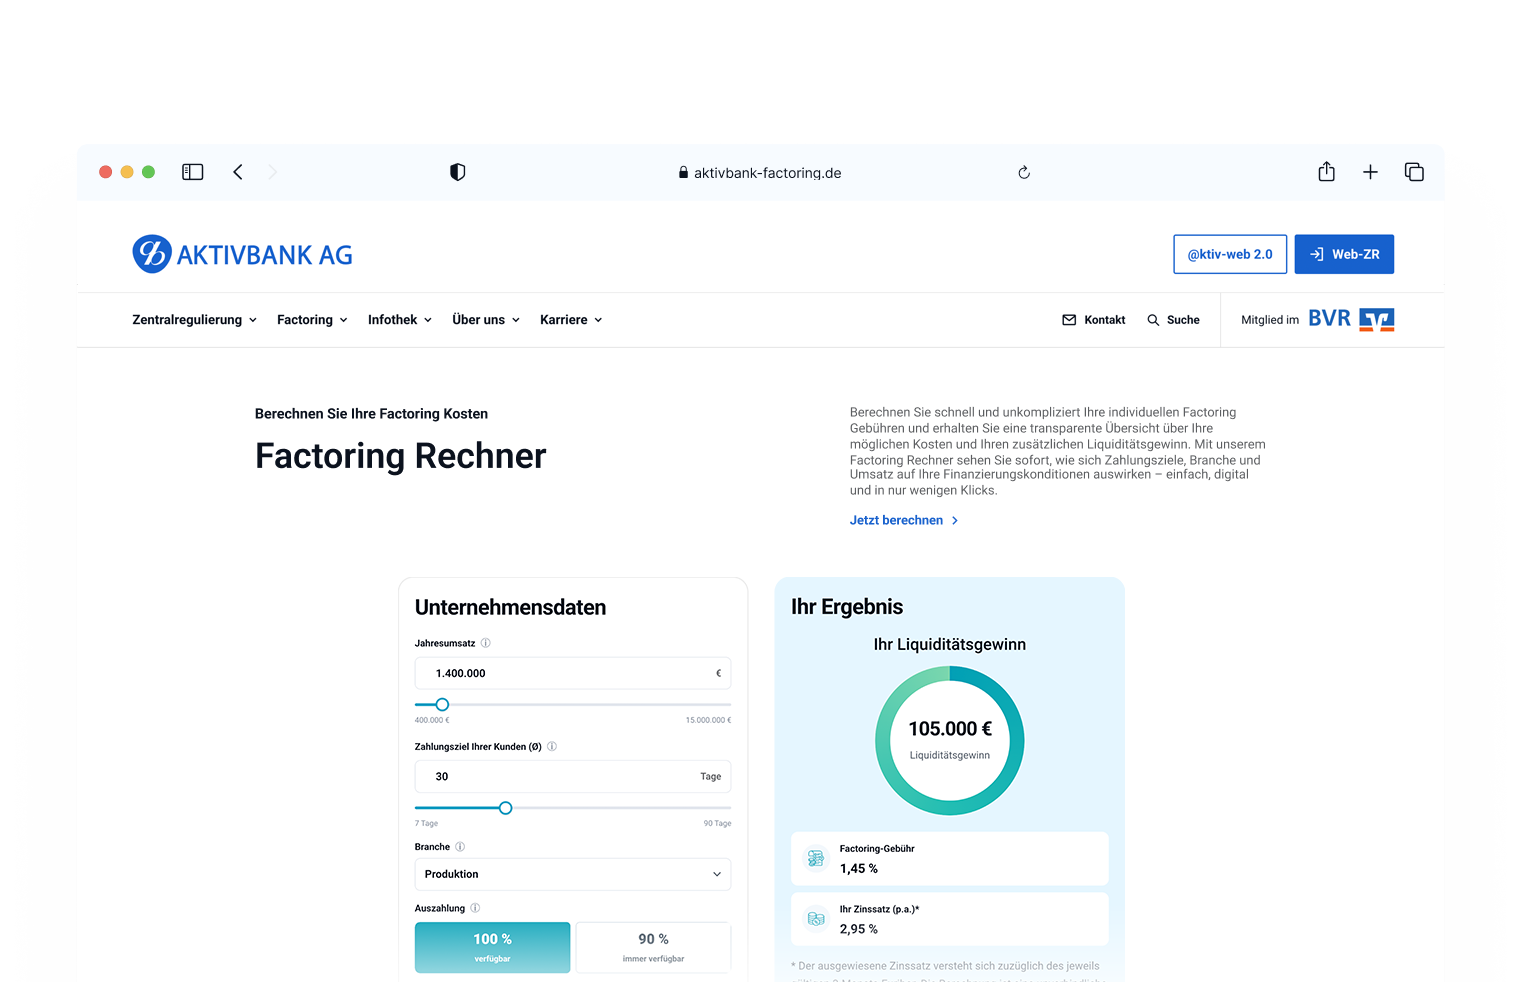
Nutzen Sie unseren Factoring-Rechner und berechnen Sie in nur einer Minute den zu erwartenden Liquiditätsvorteil mit Factoring sowie die Kosten. Anschließend steht Ihnen unser Team für alle Fragen rund um Factoring und unsere Services direkt zur Verfügung. Kontaktieren Sie uns noch heute – wir sind für Sie da. Die AKTIVBANK, Ihr Partner des Mittelstands.
AKTIVBANK Factoring-Rechner mit Unternehmensdaten und Liquiditätsgewinn

Wie vermeide ich einen Liquiditätsengpass mithilfe von Factoring?

Factoring adressiert den Liquiditätsengpass direkt an der Wurzel: bei den offenen Forderungen. Statt auf Zahlungseingänge zu warten, verkaufen Sie Ihre Rechnungen an einen Factor wie die AKTIVBANK und erhalten im Gegenzug kurzfristig Liquidität.

Funktionsweise: Forderungsverkauf als Liquiditätsquelle

Beim Factoring verkaufen Sie laufend Ihre Forderungen gegenüber gewerblichen Kunden an uns als AKTIVBANK AG. Nach Prüfung der Forderungen zahlen wir den vereinbarten Prozentsatz des Rechnungsbetrags an Sie aus, übernehmen auf Wunsch das Debitorenmanagement und das Ausfallrisiko.
Die wesentlichen Effekte:
Wie Factoring im Detail aufgebaut ist und welche Varianten es gibt, erläutern wir umfassend in unserem Beitrag „Factoring Definition und Funktionsweise“.

Liquiditätsengpass und 100 % Auszahlung: Factoring 100 PLUS

Mit unserem Produkt „Factoring 100 PLUS“ gehen wir einen Schritt weiter. Statt üblicher Teil-Auszahlungen von 80 bis 90 % und Einbehalt einer Sicherheit erhalten Sie bis zu 100 % des Rechnungsbetrags innerhalb 24 Stunden ausbezahlt. Sperrkonten entfallen. Für Ihre Liquiditätssteuerung bedeutet das:
Für Unternehmen mit hohem Forderungsbestand, etwa in Logistik oder Bauzulieferung, entsteht dadurch ein stabiler Liquiditätsstrom, der Umsatzschwankungen glättet.

Beispiel aus der Praxis: Liquiditätsengpass in der Spedition

Ein mittelständischer Logistiker mit stark wachsendem Auftragsvolumen rechnet monatlich sechsstellige Beträge gegenüber Großkunden ab. Zahlungsziele von 60 Tagen, gekoppelt mit wiederkehrenden Verzögerungen, führen zum Spannungsfeld: Fahrer, Diesel, Maut, Leasing und Werkstattkosten fallen sofort an, die Zahlungseingänge kommen später.
Durch die Einführung von Full-Service-Factoring mit hoher Auszahlungquote wandelt das Unternehmen seine Außenstände in planbare Liquidität. Statt Liquiditätsengpass: stabile Zahlungsmittelflüsse, verbesserter Cashflow und gesicherte Gehalts- und Lieferantenzahlungen. Konkrete Rechenbeispiele und Effekte finden Sie im Beitrag „Lohnt sich Factoring?“.

Warum blockiert ein Liquiditätsengpass Chancen im Unternehmen?

Ein Liquiditätsengpass blockiert nicht nur fällige Zahlungen, sondern auch Chancen:
Mit ausreichender Liquidität verbessert Ihr Unternehmen die Einkaufskonditionen und die Wettbewerbsposition. Factoring unterstützt diese Strategie, weil Sie Rechnungen sofort in Zahlungsmittel verwandeln und Verbindlichkeiten frühzeitig begleichen.
Wie Factoring gezielt den Cashflow stärkt, erklären wir ausführlich auf „Cashflow mit Factoring verbessern“ sowie in unserem Überblick „Liquidität steigern, Bilanz verbessern“.
Liquiditätsprobleme entwickeln sich schleichend. Wer systematisch auf Frühwarnsignale achtet, reduziert das Risiko eines abrupten Engpasses deutlich.

Typische Frühindikatoren für Liquiditätsprobleme

Achten Sie auf diese Signale im laufenden Geschäft:
Spätestens bei dieser Entwicklung lohnt sich eine strukturierte Analyse Ihres Liquiditätsgrads, der umsatzbedingten Liquidität und der Zusammensetzung Ihrer Forderungsbestände. Eine praxisnahe Einführung in die Optimierung des Working Capital bietet unser Beitrag „Working Capital: Definition und Optimierung“.
Für den deutschen Mittelstand entsteht aus der Kombination aus Liquiditätsplanung, Debitorenmanagement und Factoring ein robustes System zur Vermeidung von Liquiditätsengpässen.
Wichtige Elemente:
Als AKTIVBANK AG begleiten wir Sie bei der Einführung dieser Strukturen, von der Analyse Ihrer Forderungsbestände über die Auswahl der passenden Factoringart bis zur technischen Anbindung über unser Portal @ktiv-web 2.0. Einen kompakten Überblick über die verschiedenen Factoring-Arten erhalten Sie in unserem Beitrag „Welche Factoring-Arten gibt es?“.

Wie kann ich den Liquiditätsvorteil mit Factoring berechnen?

Um den Nutzen von Factoring für Ihr Unternehmen greifbar zu machen, empfiehlt sich eine konkrete Simulation. Mit dem Factoring-Rechner der AKTIVBANK AG ermitteln Sie in rund einer Minute:
So verschaffen Sie sich eine faktenbasierte Grundlage für Ihre Entscheidung. Nach der Berechnung stehen Ihnen unsere Spezialisten für ein vertrauliches Gespräch zur Verfügung.
Wenn Ihr Unternehmen bereits vor einem Liquiditätsengpass steht oder Sie die ersten Warnsignale erkennen, gewinnen Sie Zeit, wenn Sie früh handeln. Als Spezialbank für Factoring im Mittelstand analysieren wir Ihre Situation individuell und entwickeln eine Lösung, die zu Ihrer Branche, Ihren Kundenstrukturen und Ihrem Wachstumspfad passt.
Nutzen Sie für Ihre Anfrage das Kontaktformular der AKTIVBANK AG oder tragen Sie erste Eckdaten in unseren Factoring-Rechner ein. Auf dieser Basis erhalten Sie schnell eine Einschätzung, wie sich Ihr Liquiditätsengpass mit Factoring entschärfen lässt und welche Auszahlungsquoten realistisch zur Verfügung stehen.

Factoring selbst berechnen

Nutzen Sie unseren Factoring-Rechner und berechnen Sie in nur einer Minute den zu erwartenden Liquiditätsvorteil mit Factoring sowie die Kosten. Anschließend steht Ihnen unser Team für alle Fragen rund um Factoring und unsere Services direkt zur Verfügung. Kontaktieren Sie uns noch heute – wir sind für Sie da. Die AKTIVBANK, Ihr Partner des Mittelstands.
AKTIVBANK Factoring-Rechner mit Unternehmensdaten und Liquiditätsgewinn