Der direkte Vergleich hilft, weil beide Finanzierungsformen unterschiedliche Aufgaben lösen. Ein Kredit passt zu Investitionen mit klarer Laufzeit, etwa Maschinen, Fahrzeuge oder Standortausbau. Factoring passt zu laufendem Umsatz, Wachstum, saisonalen Spitzen und Forderungsbeständen.
Viele Vergleiche greifen zu kurz, weil sie Factoringgebühr und Kreditzins isoliert betrachten. Das verzerrt die Rechnung. Ein Kredit kostet Zinsen, Bereitstellungsprovisionen, Sicherheitenbewertung und Verwaltungsaufwand. Bei ungünstiger Auslastung einer Kontokorrentlinie entstehen hohe Finanzierungskosten pro Euro Liquidität.
Factoringkosten bestehen meist aus einer Factoringgebühr und einem Finanzierungsanteil. Dafür erhalten Sie neben Liquidität je nach Vertrag Ausfallschutz, Bonitätsprüfung der Debitoren und Unterstützung im Forderungsmanagement. Bei Full-Service-Modellen entlastet das Ihr Rechnungswesen spürbar.
Ein Beispiel aus der Praxis: Ein Großhändler erhält zwei Prozent Skonto bei schneller Zahlung an Lieferanten. Seine Kunden zahlen nach 60 Tagen. Factoring verschafft Liquidität für den Wareneinkauf; der Skontoertrag reduziert die Finanzierungskosten. Ein reiner Zinsvergleich übersieht diesen Effekt. Oft decken bereits Skontiabzüge die Kosten für das Factoring.
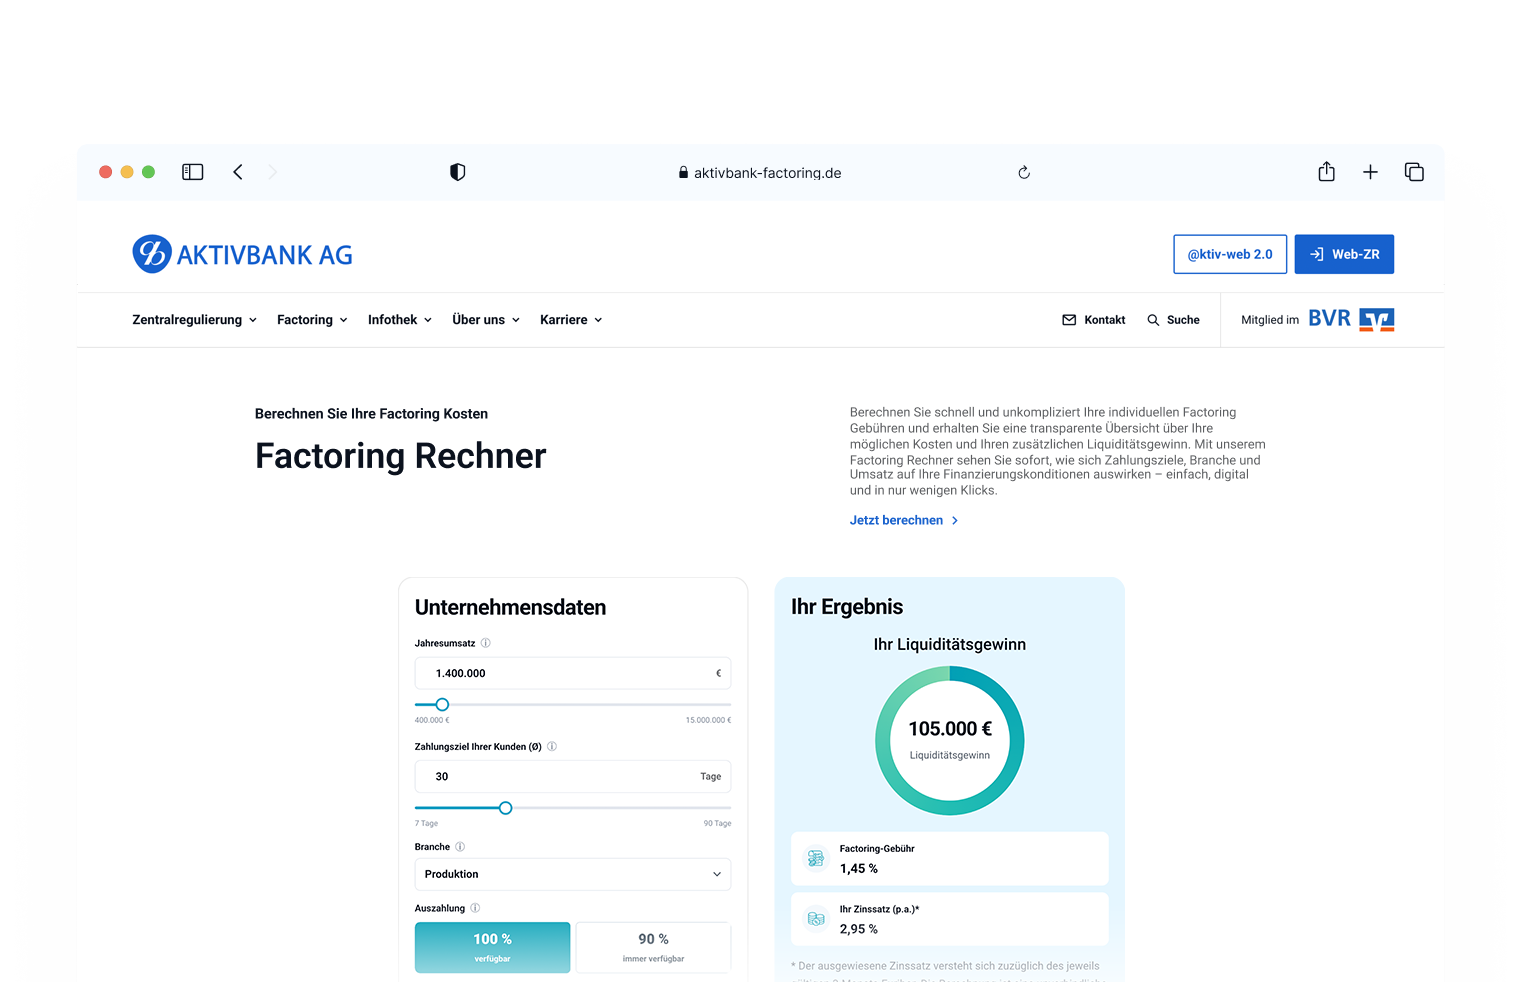
Mit dem Factoring-Rechner der AKTIVBANK AG prüfen Sie, welche Liquidität aus Ihren Forderungen entstehen kann. Für eine tragfähige Kostenbetrachtung lohnt sich danach ein Gespräch über Debitorenstruktur, Zahlungsziele und Rechnungsvolumen.
Bankkredite greifen auf Sicherheiten zu. Je nach Situation verlangt die Bank Bürgschaften der Gesellschafter, Sicherungsübereignungen, Grundschulden oder Abtretungen. Diese Sicherheiten fehlen später bei Investitionen oder Nachfinanzierungen.
Factoring betrachtet die Werthaltigkeit Ihrer Forderungen und die Zahlungsfähigkeit Ihrer Debitoren. Ihre eigene wirtschaftliche Lage spielt weiterhin eine Rolle, doch die verkaufte Forderung steht im Zentrum. Dadurch eignet sich Factoring für Unternehmen, die solide Umsätze erzielen, aber ihre Banklinie nicht weiter belasten wollen.
Im Vergleich Factoring vs. Kredit gewinnt dieser Punkt bei Wachstum an Gewicht. Mehr Umsatz führt zu mehr Forderungen. Mehr Forderungen bedeuten mehr gebundenes Kapital. Factoring folgt dieser Umsatzlogik, sofern Debitoren, Rechnungsqualität und Vertragsstruktur passen.
Gerade in Branchen wie Transport, Spedition, Produktion, Dienstleistungen, Zeitarbeit, Baustoffhandel und Großhandel entstehen hohe Vorleistungen. Die AKTIVBANK kennt diese Muster aus der täglichen Zusammenarbeit mit mittelständischen Unternehmen. Branchenspezifische Lösungen finden Sie unter Factoring-Branchenlösungen für den Mittelstand.
Ein Kredit erhöht die Verbindlichkeiten. Die Bilanzsumme wächst, sofern die Mittel auf dem Konto bleiben oder in Vermögenswerte fließen. Für Banken, Leasinggeber und Lieferanten verändert das Kennzahlen wie Eigenkapitalquote, Verschuldungsgrad und Working Capital.
Beim echten Factoring verkauft Ihr Unternehmen Forderungen regresslos. Der Forderungsbestand sinkt, der Liquiditätsbestand steigt zunächst. Nutzen Sie die Mittel zur Rückführung von Lieferantenverbindlichkeiten oder Banklinien, verkürzt sich die Bilanz. Das verbessert häufig Kennzahlen, die Finanzierungspartner prüfen.
Wer Factoring vs. Kredit bilanziell bewertet, achtet auf diese Frage: Entsteht zusätzliche Verschuldung oder wandelt Ihr Unternehmen vorhandene Forderungen in Geld um? Für Unternehmen mit hoher Forderungsquote kann dieser Unterschied in Bankgesprächen spürbar wirken.
Mehr zur Kennzahlenwirkung lesen Sie im Ratgeber Liquidität steigern und Bilanz verbessern mit Factoring.
Ein Kunde zahlt nicht. Beim Kredit bleibt dieses Risiko vollständig bei Ihrem Unternehmen. Die Bank verlangt ihre Zinsen und Tilgungen unabhängig vom Zahlungsverhalten Ihrer Debitoren.
Beim echten Factoring übernimmt der Factor das Ausfallrisiko für angekaufte, versicherbare Forderungen im vereinbarten Rahmen. Dieser Delkredereschutz zählt zu den Punkten, die in der reinen Kostenbetrachtung häufig untergehen. Ein großer Forderungsausfall frisst Margen, bindet Personal und beschädigt die Planung.
Im Vergleich Factoring vs. Kredit schafft Factoring deshalb neben Liquidität Risikotransfer. Das hilft Unternehmen, die mit wenigen großen Debitoren arbeiten oder saisonale Auftragsspitzen vorfinanzieren. Eine ergänzende Kreditversicherung für Unternehmen verfolgt ein ähnliches Risikoziel, ersetzt jedoch nicht automatisch die Finanzierung der offenen Forderung.
Offene Posten kosten Zeit. Zahlungseingänge prüfen, Mahnläufe anstoßen, Kundenlimits beobachten, Klärfälle bearbeiten: Diese Arbeit liegt selten im Mittelpunkt der Unternehmensstrategie, frisst jedoch Kapazität in Buchhaltung und Vertrieb.
Full-Service-Factoring verbindet Finanzierung mit Debitorenmanagement. Als AKTIVBANK unterstützen wir bei der Abwicklung der Forderungen und beim Forderungsmanagement. Dadurch erhält Ihr Team mehr Raum für Auftragsabwicklung, Einkauf, Vertrieb und Controlling.
Der Blick auf Factoring vs. Kredit fällt hier klar aus: Ein Kredit überweist Geld. Factoring kann zusätzlich Prozesse im Forderungsbereich strukturieren. Wenn Ihr Unternehmen viele Rechnungen, wechselnde Debitoren oder lange Zahlungsziele verwaltet, zählt dieser operative Nutzen stark.
Details dazu finden Sie im Beitrag Debitorenmanagement mit Factoring.