Menü

Welche Nachteile hat das Factoring?

Factoring bietet zahlreiche Vorteile, es gibt jedoch auch einige Nachteile. Factoring Nachteile – was zählt dazu und wie wirken sich diese innerhalb Ihres Unternehmens aus? Wir stellen Ihnen diese nachfolgend vor. Oft werden die Factoring Kosten als Nachteil angesehen. Dabei ist Factoring eine gute Möglichkeit für Ihr Unternehmen, die Liquidität sicherzustellen. Das Risiko von Zahlungsausfällen wird minimiert und die Debitorenbuchhaltung inklusive Mahnungen kann outgesourced werden. Diese Finanzierungsform stellt eine gute Alternative oder Ergänzung zu herkömmlichen Krediten dar.

Factoring Nachteile - was zählt dazu?

Factoring wird oft zur Liquiditätssteigerung in Unternehmen eingesetzt, doch welche Factoring Nachteile stehen dem gegenüber? Wenn der Auftrag erledigt und die Rechnung gestellt ist, erwartet Ihr Unternehmen, dass der Zahlungseingang innerhalb der vorgegebenen Frist auf dem eigenen Konto eingeht. Doch das ist häufig nicht der Fall. Manche Kunden zahlen gar nicht, andere lassen sich mit dem Begleichen der Rechnung lange über die Frist hinaus Zeit. Für Ihr Unternehmen bedeutet dies, dass Sie sich selbst mit den ausstehenden Zahlungen beschäftigen, Zeit investieren und womöglich Verluste und andere Nachteile in Kauf nehmen müssen. Zudem leidet die Liquidität darunter. Die Zusammenarbeit mit einem Factoring-Unternehmen bietet hier einen Ausweg für Sie und ist durchaus kein Nachteil. Denn Factoring-Gesellschaften wie die AKTIVBANK AG kaufen Ihnen Ihre Forderungen ab und bezahlen diese innerhalb von 24 Stunden. Gleichzeitig kümmern sich die Factoring-Unternehmen selbst um die offenen Rechnungen. Es vergehen für Sie keine Wochen oder gar Monate, bis die Rechnungen beglichen sind und die Liquidität des eigenen Unternehmens bleibt erhalten.

Leidet das Image unter Factoring?

Einer der Factoring Nachteile kann sein, dass das Image des Forderungsverkäufers darunter leidet. Manche Ihrer Kunden könnten den Abschluss eines Factoring-Vertrags als Vertrauensbruch werten und den Eindruck haben, dass Ihr Unternehmen den Kunden generell eine schlechte Zahlungsmoral unterstellt oder das die Bonität des Forderungsverkäufers kritischer geworden sei. Allerdings sollte man wissen, dass das Factoring von den Factoring-Gesellschaften gesunden Unternehmen angeboten wird. Bevor ein Factoring-Vertrag zustande kommt, wird also Ihr Unternehmen, das seine Forderungen verkaufen möchte, genau geprüft. Für Ihre Kunden bedeutet dies, dass sie in guten Händen sind und sie weiterhin auf sichere Geschäftsbeziehungen mit Ihnen setzen können. Der Verkauf der Forderungen bedeutet somit keinen Vertrauensbruch und keinen Nachteil, sondern ist eine Investition in eine langfristige, erfolgreiche Zukunft. Diese Finanzierungsform kann sich daher im Gegenteil positiv auf das Image für Ihr Unternehmen auswirken. Unternehmen sollten proaktiv kommunizieren und klarstellen, dass man gute Zeiten nutzt, um sich aufs Kerngeschäft zu konzentrieren und die Finanzierungsrahmen langfristig sichert.

Ausschluss bestimmter Branchen

Nicht jede Branche ist factoringfähig. Branchen mit extrem langen Projektlaufzeiten, Abschlagszahlungen, Vorkasse-Modellen oder hohen Gewährleistungsrisiken (wie der klassische Bau und das Baunebengewerbe, Projektgeschäfte im Anlagenbau oder reine B2C-Branchen mit Privatkunden) sind für Standard-Factoring meist komplett ungeeignet. Wir haben uns auf die Branchen spezialisiert, in denen wir mit über 30 Jahren Erfahrung echten Mehrwert bieten können.

Buchhaltung outsourcen – Zeitersparnis oder weniger Kontrolle?

Auf Wunsch Ihres Unternehmens übernimmt das Factoring-Institut wesentliche Teile der Debitoren-Buchhaltung der offenen Forderungen. Das bedeutet, dass ein Teil der Buchhaltung und des Debitoren-Managements in andere Hände gegeben wird und nicht mehr der eigenen Kontrolle unterliegt. Zudem tritt das Factoring-Unternehmen beim sogenannten „offenen Factoring“ bei Bedarf direkt mit Ihren Kunden in Kontakt, nachdem die Forderungen verkauft wurden. Manche Unternehmer befürchten, dass es hierbei zu einer Verschlechterung der Kundenbeziehung kommt und sehen dies als weitere Nachteile des Factorings. Es liegt jedoch auch im Interesse des Factoring-Unternehmens den bestmöglichen Kundenservice sowohl für Ihr Unternehmen, das seine Forderungen abtritt, als auch Ihren Kunden zu bieten.

Factoring-Gesellschaften prüfen die Bonität der Debitoren (Kunden) sehr genau. Rechnungen an Kunden mit schlechter Bonität oder bereits überfällige Forderungen werden vom Factor in der Regel abgelehnt, sodass für diese Risikokunden kein Liquiditätsvorteil entsteht.

Factoring Kosten ein Nachteil?

Bei der Übertragung von Forderungen durch Ihr Unternehmen an einen Finanzdienstleister entstehen Kosten. Diese Kosten können zu den Factoring Nachteilen gezählt werden, wenn man sich nicht genauer damit beschäftigt. So versuchen beispielsweise viele Unternehmen, die dringend ihre Liquidität erhöhen möchten, ihre Kunden durch einen Skonto zu einer schnelleren Zahlung zu bewegen. Allerdings kosten Skonti meist mehr als eine Factoring-Lösung, sind keine Garantie für schnelle Zahlungen und kein Schutz vor Forderungsausfällen. Im umgekehrten Fall kann Ihr Unternehmen dank der durch den Factoring-Vertrag höheren Liquidität selbst von Skonti profitieren, bessere Einkaufskonditionen verhandeln und die Liquiditätssteigerung nutzen, um selbst längere Zahlungsziele zu gewähren. Im Vergleich zur Konkurrenz ist dies kein Nachteil, sondern ein eindeutiger Wettbewerbsvorteil.

Vorteile und Nachteile des Factorings

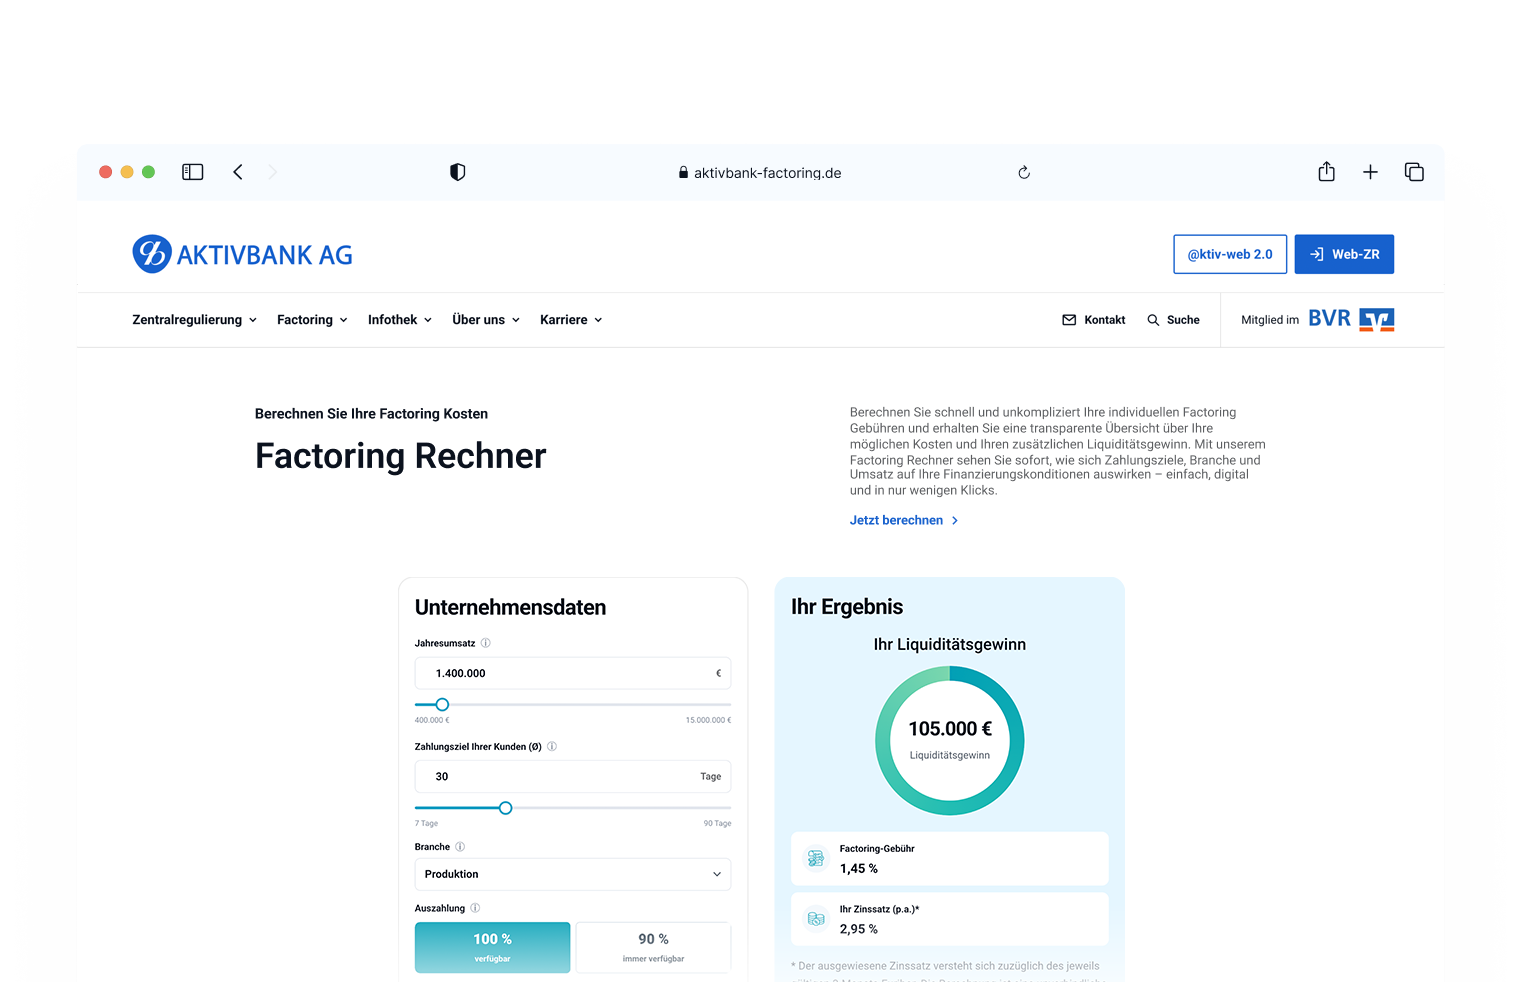
Volle Transparenz ist uns wichtig. Entsprechend haben wir Ihnen die Factoring Nachteile erläutert. Gerne verdeutlicht Ihnen unser Experten-Team andererseits Ihre individuellen Factoring Vorteile und Vorzüge für Ihr Unternehmen. Mit unserem Factoring Rechner können Sie bereits sofort Ihren individuellen Factoring-Liquiditätsgewinn und die Kosten berechnen.

Trotz der vielen Vorteile sollten Sie vor einer Entscheidung auch diese drei potenziellen Nachteile im Blick behalten:
  • Kosten und Gebühren: Für die sofortige Liquidität und den Ausfallschutz folgen Gebühren und Zinsen an
  • Keine Lösung für bereits notleidende Kunden: Factoring-Gesellschaften prüfen die Bonität der Kunden (Debitoren) sehr genau. Kein Liquiditätsvorteil für Risikokunden
  • Branchenausschluss: Nicht alle Branchen sind bei allen Factoringunternehmen factorabel. Hierzu gehören zum Beispiel die Lebensmittelbranche, das Bauwesen oder Branchen mit überwiegend Privatkunden

Factoring selbst berechnen

Nutzen Sie unseren Factoring-Rechner und berechnen Sie in nur einer Minute den zu erwartenden Liquiditätsvorteil mit Factoring sowie die Kosten. Anschließend steht Ihnen unser Team für alle Fragen rund um Factoring und unsere Services direkt zur Verfügung. Kontaktieren Sie uns noch heute – wir sind für Sie da. Die AKTIVBANK, Ihr Partner des Mittelstands.
AKTIVBANK Factoring-Rechner mit Unternehmensdaten und Liquiditätsgewinn