Menü

Cash Flow Definition: So sichern Sie Ihre Liquidität effizient

Positive Liquidität entscheidet im Mittelstand oft über Wachstum oder Stillstand – deshalb lohnt ein präziser Blick auf die Cash Flow Definition und deren praktische Anwendung in Ihrem Unternehmen.

Cash Flow Definition: Verstehen Sie die Grundlagen für Ihre Unternehmensfinanzen

Cashflow (oder Cash Flow) bezeichnet den Nettozufluss an liquiden Mitteln innerhalb eines bestimmten Zeitraums. Er zeigt, wie viel Geld tatsächlich in Ihrem Unternehmen ankommt und wieder abfließt, unabhängig von bilanziellen Effekten wie Abschreibungen.

Kurzform der Cash Flow Definition deutsch:

Cashflow = Einzahlungen – Auszahlungen einer Periode

Ein positiver Cashflow erhöht Ihren Bestand an Zahlungsmitteln, ein negativer Cashflow verringert ihn. Für Sie als Geschäftsführung oder CFO bedeutet das: Der Cashflow zeigt, wie belastbar Ihr operatives Geschäftsmodell ist und wie viel finanzieller Spielraum für Investitionen, Tilgung und Ausschüttungen entsteht.

Warum Cashflow für mittelständische Unternehmen so relevant ist

Viele mittelständische Firmen verzeichnen auf dem Papier ordentliche Gewinne, geraten aber in Liquiditätsengpässe, weil Kunden spät zahlen oder Investitionen hohe Mittel binden. Der Blick allein auf Gewinn- und Verlustrechnung reicht deshalb nicht.

Cashflow als Steuerungsgröße hilft Ihnen dabei:

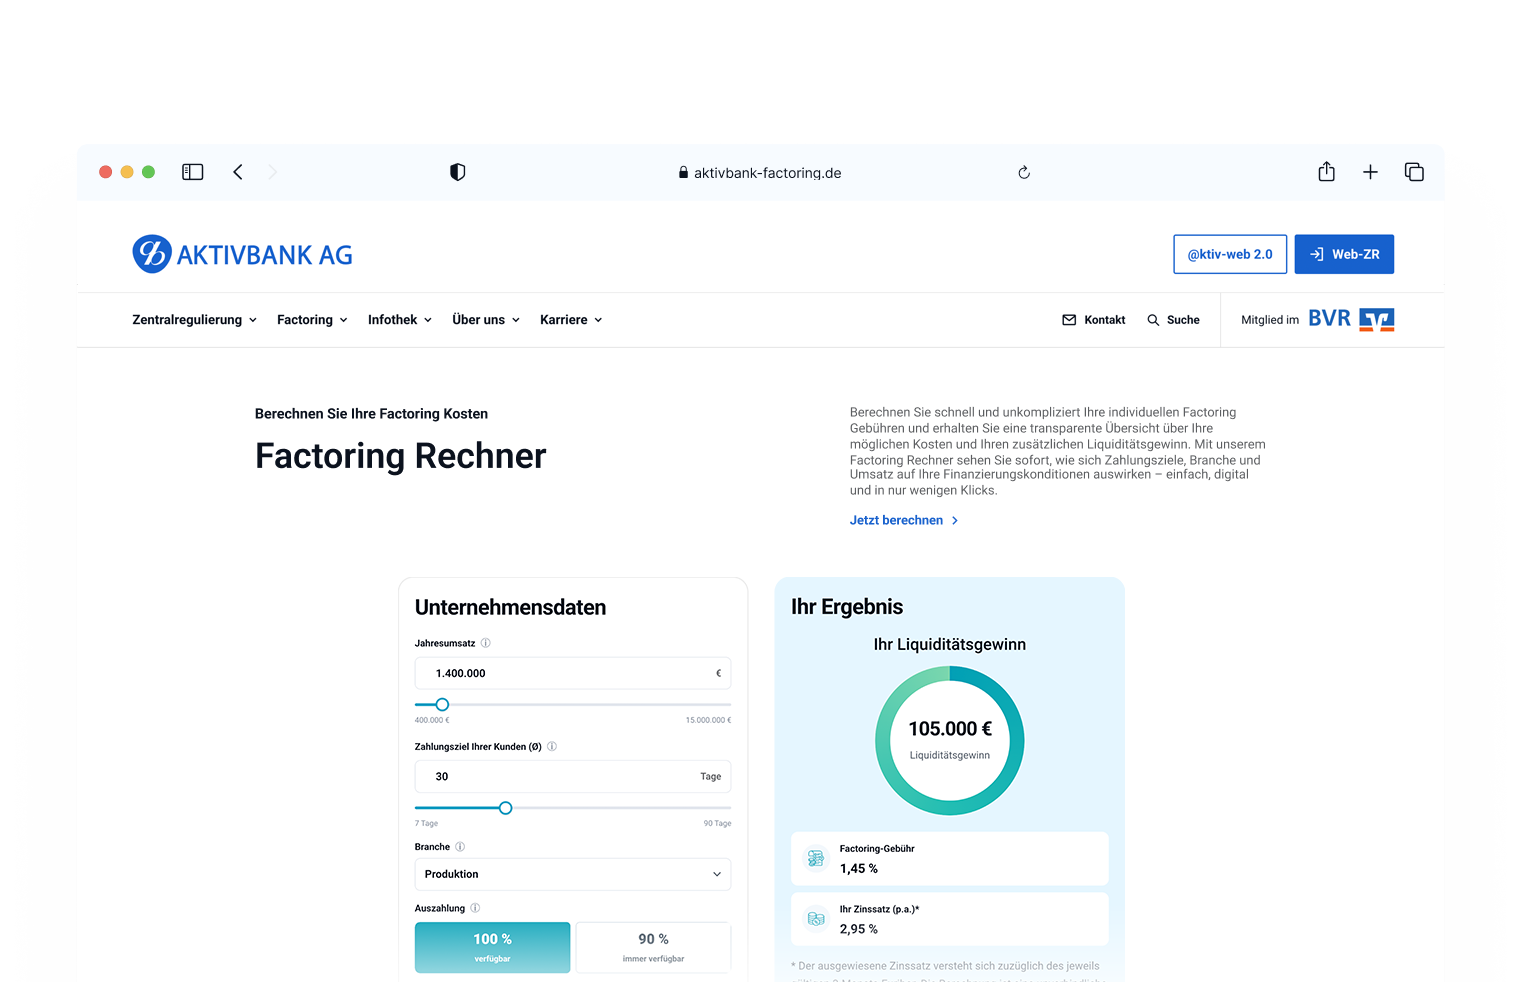
Mit modernen Lösungen wie dem Factoring der AKTIVBANK AG wandeln Sie offene Forderungen in sofort verfügbare Liquidität um und stabilisieren so Ihren Cashflow ohne Umweg über klassische Kredite. Einen ersten Eindruck liefert unser Factoring-Rechner zur Liquiditätsberechnung.

Die drei zentralen Cash Flow Arten verständlich erklärt

In der Praxis sprechen Finanzverantwortliche häufig von Cash Flow 1, 2, 3. Gemeint sind die drei Bausteine der Kapitalflussrechnung:
Cash Flow Art Inhalt Typische Fragen in der Praxis
Operativer Mittelzufluss Zahlungsströme aus dem Kerngeschäft Trägt sich das Geschäft aus eigener Kraft?
Investitions-Cashflow Auszahlungen für Maschinen, Anlagen, IT, Einzahlungen aus dem Verkauf von Anlagevermögen Wie stark bindet das Unternehmen Kapital?
Finanzierungs-Cashflow Zahlungsströme aus Krediten, Tilgungen, Einlagen und Ausschüttungen Wie wirken Kredite, Tilgungen oder Einlagen auf Geld?
Diese Struktur macht die Cash Flow Definition greifbar: Sie erkennen, woher das Geld kommt und wohin es fließt. Gerade im Mittelstand liefert der operative Cashflow den wichtigsten Indikator für die Stärke des Geschäftsmodells.

Operativer Cashflow: Herzstück der Cash Flow Analyse

Der operative Cashflow (operativer Cashflow) zeigt, wie viel Liquidität Ihr Kerngeschäft erwirtschaftet. Er ergibt sich aus Einzahlungen von Kunden abzüglich aller zahlungswirksamen betrieblichen Ausgaben wie Löhne, Material, Mieten und Steuern.

Typische Fragestellungen:

Für viele Mandanten der AKTIVBANK AG eröffnet Factoring an dieser Stelle einen wichtigen Hebel: Durch den Verkauf von Forderungen erhalten Sie sofort 100 % Auszahlung mit Produkten wie Factoring 100 PLUS und stabilisieren Ihren operativen Cashflow nachhaltig.

Cash Flow Berechnung: direkte und indirekte Methode

In der Fachliteratur finden Sie zwei gängige Wege der Cashflow-Berechnung:

1. Direkte Methode (selten verwendet)

Sie stellen alle Einzahlungen und Auszahlungen gegenüber:

Operativer Cashflow (direkt) = Einzahlungen aus Lieferungen und Leistungen – Auszahlungen für Lieferanten, Personal, Mieten, Steuern etc.

Diese Variante bietet hohe Transparenz, verlangt aber eine sehr detaillierte Zahlungsstrom-Erfassung.

2. Indirekte Methode (Cash Flow indirekte Methode)

In der Praxis nutzen Unternehmen meist die indirekte Methode. Ausgangspunkt ist der Jahresüberschuss laut GuV. Anschließend folgen Korrekturen um nicht zahlungswirksame Größen und Veränderungen im Working Capital:

Operativer Cashflow (indirekt) = Jahresüberschuss

Abschreibungen

± Veränderungen der Rückstellungen

± Veränderungen von Forderungen und Vorräten

± Veränderungen von Verbindlichkeiten aus Lieferungen und Leistungen

Diese Cash Flow Definition einfach zeigt: Der Cashflow entfernt alle rein buchhalterischen Effekte und konzentriert sich auf reale Zahlungsströme. Für viele Mittelständler entsteht die Cashflow-Auswertung im Rahmen der Liquiditätsplanung oder der Jahresabschlussanalyse. Einen vertiefenden Einstieg in die Liquiditätsplanung erhalten Sie auf unserer Seite zur Liquiditätsplanung im Unternehmen.

Cash Flow Beispiel: Vom Gewinn zur Liquidität

Nehmen wir ein kompaktes Cashflow-Beispiel aus einem Produktionsunternehmen:
Rechnung mit der indirekten Methode:
Operativer Cashflow = 300.000 + 80.000 + 20.000 – 150.000 + 50.000 = 300.000 €
Sie erkennen: Trotz gestiegener Forderungen bleibt ein solider Cashflow erhalten. Verlängert sich das Zahlungsziel Ihrer Kunden jedoch deutlich, rutscht dieser Wert schnell in einen Bereich, der Ihre Handlungsfähigkeit einschränkt. Gerade in Branchen mit langen Zahlungszielen unterstützen wir unsere Kunden mit passgenauen Factoring-Branchenlösungen.

Was ist ein guter Cashlow im Mittelstand?

Eine allgemeingültige Zahl existiert nicht. Ein „guter“ Cashflow hängt stark von:

Praxisorientierte Daumenregeln:

Viele mittelständische Unternehmen verbessern ihren Cashflow, indem sie offene Forderungen aktiv steuern. Unser Ratgeber zur Optimierung des Forderungsmanagements sowie Lösungen für die Verbesserung der Liquidität geben hierzu konkrete Ansätze.

Ein häufiger Kernpunkt in der Praxis: Gewinn ist nicht Cashflow.

Beispiele, bei denen Gewinn und Cashflow auseinanderlaufen:

Für die Steuerung Ihres Unternehmens braucht es beides: Gewinn als langfristigen Erfolgsindikator und Cashflow als Liquiditätskompass. Ergänzend zeigt Ihnen unser Beitrag zu Working Capital und Optimierungsmöglichkeiten, wie eng Cashflow und gebundenes Kapital verzahnt sind.

Ist Cashflow gleich Liquidität?

Die Antwort lautet: nein, aber beide stehen in engem Zusammenhang.

Sie können also einen hohen Liquiditätsbestand auf dem Konto vorfinden, obwohl der operative Cashflow in der aktuellen Periode negativ ausfällt, etwa nach größeren Investitionen. Umgekehrt bedeutet ein starker operativer Cashflow nicht automatisch hohe aktuelle Bestände, wenn Sie parallel Schulden tilgen oder Dividenden ausschütten.

Für ein robustes Finanzmanagement ziehen Sie deshalb:

gemeinsam in Ihre Entscheidungen ein. Mit Lösungen wie dem Factoring zur Cashflow-Optimierung stärken Sie diese drei Komponenten gleichzeitig.

Der Finanzierungs-Cashflow und Rolle von Factoring

Der Finanzierungs-Cashflow zeigt, wie sich Kredite, Tilgungen, Zinszahlungen und Eigenkapitalmaßnahmen auf Ihre Zahlungsmittel auswirken. Klassische Schritte im Mittelstand:

Factoring setzt hier ergänzend an: Sie verkaufen Ihre Forderungen an eine Spezialbank wie die AKTIVBANK AG und erhalten den Rechnungsbetrag in kurzer Zeit überwiesen. Der Effekt:

Gerade als Alternative zur Finanzierung durch Kredite eignet sich Factoring für wachstumsstarke Unternehmen, die ihren Cashflow planbar absichern möchten. Mehr dazu finden Sie in unserem Überblick zur Finanzierungsalternative Factoring.

Praktische Schritte zur Verbesserung Ihres Cash Flows

Auf Basis der Cash Flow Definition lassen sich konkrete Maßnahmen ableiten:

Forderungen professionalisieren

Working Capital aktiv steuern

Investitionen planen und priorisieren

Transparente Liquiditätsplanung etablieren
Die AKTIVBANK AG begleitet mittelständische Unternehmen bei der Ausgestaltung dieser Schritte und verbindet individuelle Beratung mit digitalen Tools von der Factoring-Finanzierung bis zur strukturierten Liquiditätsplanung.

Factoring selbst berechnen

Nutzen Sie unseren Factoring-Rechner und berechnen Sie in nur einer Minute den zu erwartenden Liquiditätsvorteil mit Factoring sowie die Kosten. Anschließend steht Ihnen unser Team für alle Fragen rund um Factoring und unsere Services direkt zur Verfügung. Kontaktieren Sie uns noch heute – wir sind für Sie da. Die AKTIVBANK, Ihr Partner des Mittelstands.
AKTIVBANK Factoring-Rechner mit Unternehmensdaten und Liquiditätsgewinn